
La cifra final depende del tipo de vivienda (obra nueva o segunda mano) y de la comunidad autónoma donde compres, porque el impuesto principal, el ITP o el IVA, varía según el territorio.
En resumen:
- La carga fiscal varía significativamente entre comunidades, en algunos casos el ITP puede superar el 10 %, mientras que en otras ronda el 4 %.
- El impuesto de transmisión habitual en segunda mano no se liquida en la comunidad de residencia, sino en la donde está el inmueble, lo cual puede afectar el monto final.
- Los gastos notariales, de registro, gestoría y tasación suman varios cientos de euros y deben considerarse en el presupuesto total de compra.
- Con la Ley 5/2019, la mayoría de los gastos de la hipoteca los asume el banco, aunque el comprador sigue pagando la tasación y los impuestos de transmisión.
- Es recomendable verificar los tipos de impuestos vigentes en la web de la administración autonómica y consultar bonificaciones que puedan reducir los costes.
Tabla de contenidos
- Impuestos según tipo de vivienda: ITP, IVA y AJD
- Gastos notariales, registro, gestoría y tasación
- Gastos de la hipoteca y su reparto tras la Ley 5/2019
- Cómo calcular el desembolso total: fórmula y ejemplo con 250.000 €
- Quién paga qué: comprador, vendedor y gastos negociables
- Checklist antes de firmar: liquidez, documentos y errores frecuentes
- Fuentes normativas y experiencia editorial de Diarioprofesional
- Conclusiones: cuánto ahorrar y cómo planificarlo
- Enlaces oficiales y recursos para consultar tipos y trámites
- La opinión de Diarioprofesional sobre los gastos de compraventa
- Preguntas frecuentes
Impuestos según tipo de vivienda: ITP, IVA y AJD
Si compras en Madrid con residencia en Cataluña, se aplica el tipo madrileño, no el catalán.
El IVA se paga directamente al promotor o vendedor; el AJD se liquida ante la Hacienda autonómica correspondiente.
Dato clave: el mismo piso puede costar miles de euros más o menos en impuestos solo por cambiar de comunidad. País Vasco aplica un ITP en torno al 4 %, mientras que en Cataluña puede superar el 10 % para inmuebles de mayor valor.
Algunos puntos que conviene revisar antes de firmar nada:
- El ITP se autoliquida en la comunidad donde está el inmueble, nunca en la de tu residencia habitual.
- El AJD grava la escritura pública y, en obra nueva, también la constitución de la hipoteca.
- Existen bonificaciones autonómicas para jóvenes, familias numerosas y personas con discapacidad que pueden reducir sustancialmente el ITP o el AJD.
- Conviene comprobar el tipo vigente en la web de la agencia tributaria autonómica antes de cerrar el presupuesto, porque los tipos cambian con cierta frecuencia.
Gastos notariales, registro, gestoría y tasación
Más allá de los impuestos, la compraventa arrastra una serie de gastos arancelarios y de gestión que rara vez se explican con claridad antes de firmar. Son partidas más pequeñas que el impuesto principal, pero suman varios cientos de euros que hay que tener previstos.
- Notaría: entre 600 € y 900 € por la escritura de compraventa, según el precio del inmueble y el arancel notarial aplicable.
- Registro de la Propiedad: entre 400 € y 650 € por inscribir la vivienda a tu nombre.
- Gestoría: entre 300 € y 600 €, por tramitar la autoliquidación del impuesto y las inscripciones registrales.
- Tasación: entre 250 € y 600 €, obligatoria cuando hay hipoteca de por medio, porque el banco necesita conocer el valor de garantía del inmueble.
Contratar gestoría no es obligatorio, pero en la práctica reduce el riesgo de presentar la autoliquidación fuera de plazo, algo que conlleva recargos. El coste suele compensarse con la tranquilidad de que los plazos de inscripción, normalmente de varias semanas tras la firma, se cumplen sin sobresaltos.
Gastos de la hipoteca y su reparto tras la Ley 5/2019
La Ley 5/2019 cambió de forma sustancial quién paga qué en la formalización de una hipoteca. Antes de esta ley, buena parte de estos gastos recaía sobre el comprador; ahora la entidad bancaria asume la mayoría de los costes de constitución del préstamo.
- El banco paga la notaría de la escritura de hipoteca, el Registro de la Propiedad y la gestoría vinculada a la hipoteca.
- El comprador sigue pagando la tasación del inmueble y las copias adicionales de la escritura que solicite.
- El comprador también sigue asumiendo, en todo caso, la escritura de compraventa y los impuestos que gravan la transmisión (ITP o IVA+AJD).
El día de la firma, la gestoría bancaria suele retener una provisión de fondos calculada para cubrir el ITP o el IVA, la notaría y el registro, y luego devuelve el sobrante cuando se liquida todo correctamente.
Consejo profesional: pide siempre por escrito, junto a la oferta vinculante de la hipoteca, el desglose exacto de qué paga el banco y qué pagas tú. La confusión entre gastos de la hipoteca y gastos de la compraventa es la fuente número uno de sorpresas el día de la firma.
Cómo calcular el desembolso total: fórmula y ejemplo con 250.000 €
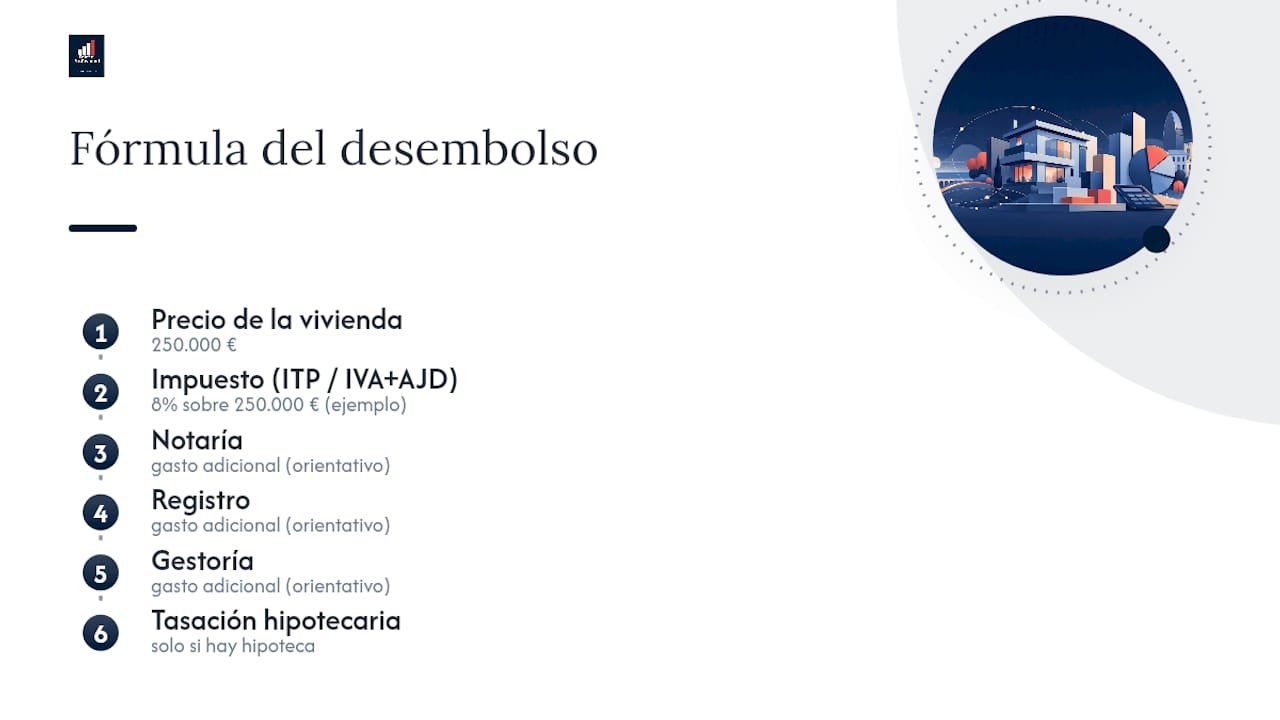
La fórmula práctica para estimar tu desembolso es sencilla: precio de la vivienda, más impuesto de transmisión (ITP o IVA+AJD), más notaría, más registro, más gestoría, más tasación si hay hipoteca. El resultado te da el coste real de la operación, no solo el precio anunciado.
Para un piso de segunda mano de 250.000 € en una comunidad con ITP del 8 %, el cálculo quedaría así, tomando valores orientativos:
| Concepto | Importe orientativo |
|---|---|
| Precio de la vivienda | 250.000 € |
| ITP (sobre el precio) | variable según comunidad |
| Notaría | entre 600 € y 900 € |
| Registro de la Propiedad | entre 400 € y 650 € |
| Gestoría | entre 300 € y 600 € |
| Tasación (si hay hipoteca) | entre 250 € y 600 € |
| Total gastos e impuestos | aproximadamente 8 % a 14 % del precio |
Ajusta siempre la tabla con el tipo vigente en tu comunidad antes de comprometer tu ahorro.
Quién paga qué: comprador, vendedor y gastos negociables
El reparto de gastos entre comprador y vendedor sigue una lógica bastante estable en la práctica española, aunque algunas partidas admiten negociación en el contrato de arras.
- El comprador asume el impuesto de transmisión (ITP o IVA+AJD), la notaría de compraventa, el registro, la gestoría y la tasación.
- El vendedor suele pagar la plusvalía municipal (el incremento de valor del terreno) y la cancelación registral de su propia hipoteca, si la tenía.
- Estos dos últimos gastos, plusvalía y cancelación, se pueden negociar y trasladar al comprador en algunos casos, así que conviene dejarlo por escrito en el contrato de arras.
Checklist antes de firmar: liquidez, documentos y errores frecuentes
Antes de sentarte ante el notario conviene tener el ahorro y la documentación ya resueltos, no improvisados.
- Calcula tu ahorro mínimo necesario: 20 % de entrada más 10 %-14 % de gastos e impuestos, lo que suele traducirse en un 30 %-35 % del precio total en liquidez disponible.
- Reúne la nota simple del Registro de la Propiedad, los certificados de la comunidad de propietarios y, si hay hipoteca, el seguro de hogar vinculado que exige el banco.
- Verifica el tipo de ITP o AJD de tu comunidad antes de firmar el contrato de arras, no el día antes de la escritura.
- Revisa si tienes derecho a alguna bonificación autonómica (jóvenes, familia numerosa, discapacidad) que reduzca el impuesto.
Consejo profesional: el error más caro que comete la gente es calcular el ITP con el tipo de su comunidad de residencia en lugar del tipo de la comunidad donde está el inmueble. Verifica siempre este dato en la web de la agencia tributaria autonómica correspondiente. Para quienes van a financiar la compra, conviene revisar también cómo afecta la cuota mensual al presupuesto familiar; una simulación de hipoteca a 200.000 euros ayuda a dimensionar el esfuerzo real.
Fuentes normativas y experiencia editorial de Diarioprofesional
Diarioprofesional elabora sus guías de vivienda cruzando la normativa fiscal vigente con fuentes bancarias y administrativas de referencia.
- Información normativa sobre impuestos en compraventa consultada en la Administración pública.
- Criterios sobre el reparto de gastos hipotecarios verificados con las guías del Banco de España para clientes bancarios.
- Rangos arancelarios contrastados con guías especializadas del sector inmobiliario.
En operaciones con circunstancias especiales (herencias, segundas transmisiones atípicas, sociedades) conviene consultar con una gestoría o un asesor fiscal antes de firmar.
Conclusiones: cuánto ahorrar y cómo planificarlo
Verifica siempre el tipo de ITP o AJD de tu comunidad autónoma antes de cerrar el presupuesto y usa la tabla de ejemplo como plantilla para tu propio cálculo. Contar con gestoría reduce el riesgo de recargos por plazos y aporta tranquilidad en un proceso donde cada comunidad juega con reglas distintas.
Enlaces oficiales y recursos para consultar tipos y trámites
Consulta la página de la Administración pública sobre impuestos en compraventa de inmuebles y las guías fiscales de tu comunidad autónoma para verificar los tipos vigentes de ITP y AJD antes de comprar.
La opinión de Diarioprofesional sobre los gastos de compraventa
La horquilla real puede variar, y esos puntos de diferencia sobre un piso de 250.000 € son cantidades que muchos compradores no tienen previstos cuando llegan a la notaría.
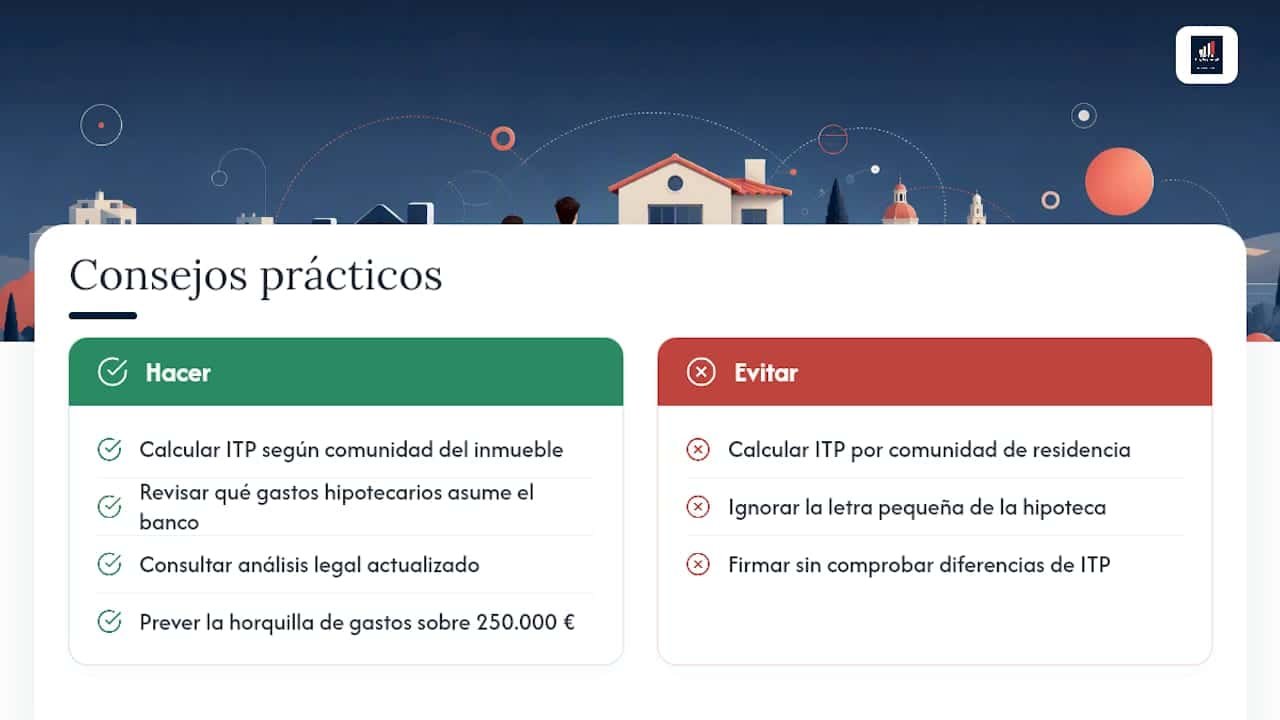
El error más extendido no es de cálculo, sino de origen: la gente sigue calculando el ITP con el tipo de su comunidad de residencia, no con el de la comunidad donde está el inmueble. Esa confusión, sumada a la letra pequeña de qué gastos hipotecarios asume el banco tras la Ley 5/2019 y cuáles siguen siendo del comprador, es la que genera la mayoría de sustos financieros el día de la firma.
La diferencia entre comprar en una comunidad con ITP bajo y otra con ITP alto puede decidir si la operación te compensa. Para profundizar en el marco legal que rodea estas operaciones, la sección de legal inmobiliario de Diarioprofesional reúne análisis normativos actualizados sobre el sector.
— Diario
Preguntas frecuentes
¿Qué gastos paga el comprador en una compraventa?
El comprador paga el impuesto de transmisión (ITP en segunda mano, IVA+AJD en obra nueva), la notaría de la escritura, el Registro de la Propiedad, la gestoría y, si hay hipoteca, la tasación.
¿Cuánto cuesta escriturar una casa de 300.000 €?
El total orientativo puede variar y conviene consultar fuentes actualizadas para estimar el coste.
¿Qué gastos debe pagar el vendedor de un inmueble?
El vendedor suele asumir la plusvalía municipal, que grava el incremento de valor del terreno, y la cancelación registral de su propia hipoteca si la tenía. Algunos de estos gastos pueden negociarse y trasladarse al comprador en el contrato de arras.
¿Varía mucho el ITP entre comunidades autónomas?
Por eso conviene verificar siempre el tipo vigente en la comunidad donde está el inmueble, no en la de tu residencia.
¿Existen bonificaciones para reducir estos impuestos?
Sí, muchas comunidades autónomas aplican bonificaciones en el ITP o el AJD para jóvenes, familias numerosas y personas con discapacidad. Conviene consultarlas antes de firmar, porque pueden reducir sustancialmente el coste final de la operación.
Recomendaciones
- ¿Cuánto pagarás al mes por una hipoteca de 200.000 euros en 2026? Calculamos la cuota real según el tipo de interés
- ¿Comprar vivienda en 2026 o esperar? Descubre qué dicen los expertos sobre precios y oportunidades
- ¿Cuánto pagarás al mes por una hipoteca de 250.000€ y qué sueldo necesitas para conseguirla?