


La tokenización inmobiliaria convierte derechos económicos sobre un inmueble en tokens digitales, lo que permite invertir de forma fraccionada y automatizar la gestión mediante contratos inteligentes. Su valor para inversores y profesionales reside en reducir el capital de entrada y los costes operativos, siempre dentro del marco que fijan la CNMV, la Ley 6/2023 (LMVSI) y el reglamento MiCA de la Unión Europea.
En resumen:
- El token representa derechos económicos sobre el vehículo propietario, pero no sustituye la inscripción del inmueble en el Registro de la Propiedad.
- Cuando un token concede derechos sobre rentas o participación societaria, suele quedar bajo la Ley 6/2023 y la supervisión de la CNMV, fuera de MiCA.
- Antes de diseñar los tokens, encarga una tasación independiente y verifica cargas, inscripción, estructura jurídica, custodia, liquidación y consecuencias fiscales.
- Los mercados secundarios pueden facilitar la negociación de tokens sin esperar a vender el inmueble, aunque su existencia no garantiza compradores ni liquidez efectiva.
- Los contratos inteligentes pueden repartir automáticamente las rentas netas según la participación de cada cartera y ejecutar pagos simultáneos a la transferencia de tokens.
Tabla de contenidos
- 1. Qué es la tokenización y cómo funciona: tokens, blockchain y contratos inteligentes
- 2. Beneficios económicos y operativos que justifican la tokenización
- 3. Marco legal y normativo aplicable y qué exige para la seguridad jurídica
- 4. Pasos prácticos para tokenizar un inmueble: checklist operativo
- 5. Casos de uso y ejemplos prácticos donde la tokenización aporta valor
- 6. Evidencia y análisis que respaldan este contenido
- 7. Conclusiones: cuándo considerar la tokenización y próximos pasos
- 8. Perspectiva editorial: equilibrio entre innovación y seguridad jurídica
- 9. Recursos de Diario Profesional para seguir profundizando
- Preguntas frecuentes
1. Qué es la tokenización y cómo funciona: tokens, blockchain y contratos inteligentes
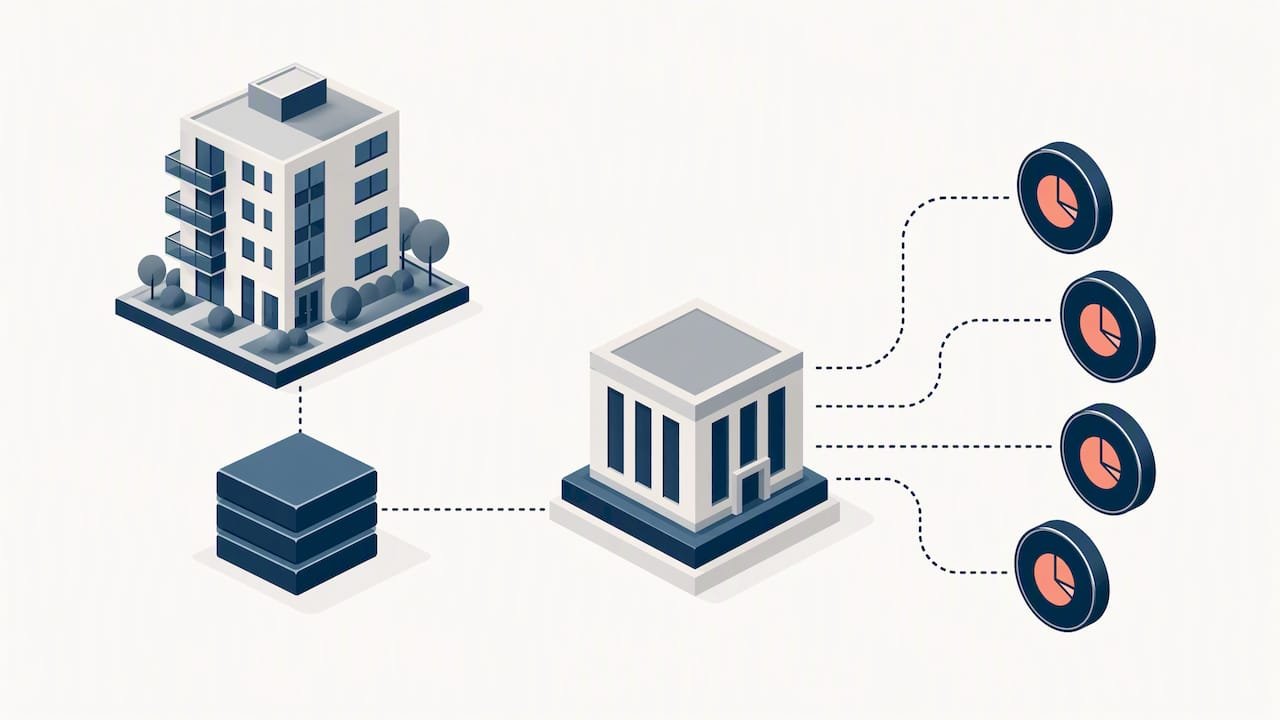
Un token inmobiliario es una representación digital de un derecho económico vinculado a un inmueble, registrada en una red blockchain. Conviene distinguir con precisión dos planos que suelen confundirse: el token no sustituye al asiento registral del Registro de la Propiedad, sino que representa un derecho económico (participación en rentas, en plusvalías o en un vehículo societario que posee el activo). La titularidad jurídica del inmueble sigue dependiendo del vehículo societario correspondiente y de su inscripción registral.
En la práctica existen varios tipos de tokens aplicables al sector inmobiliario:
- Tokens de participación societaria, que representan acciones o participaciones de la sociedad propietaria del inmueble.
- Tokens de deuda, vinculados a préstamos o bonos garantizados por el activo.
- Tokens de utilidad, que dan acceso a servicios o rentas futuras sin representar propiedad directa.
Los contratos inteligentes cumplen una función operativa relevante: pueden programar el reparto automático de rentas entre los titulares de tokens y ejecutar liquidaciones del tipo entrega contra pago, de modo que la transferencia del token y el pago correspondiente ocurren de forma simultánea y verificable. Pensemos en un edificio de oficinas dividido en 10.000 tokens: cada mes, el contrato inteligente distribuye la renta neta proporcionalmente a cada cartera sin intervención manual del administrador.
2. Beneficios económicos y operativos que justifican la tokenización
El atractivo de la tokenización no es solo tecnológico, sino económico. Fracciona el valor de un inmueble en unidades pequeñas y abre la inversión inmobiliaria a capital que antes quedaba excluido por los umbrales mínimos tradicionales.
- Acceso con tickets de inversión reducidos frente a la compra directa de un inmueble completo.
- Potencial de liquidez mediante mercados secundarios donde negociar tokens sin esperar a la venta del activo físico.
- Automatización de procesos de back-office, como la distribución de rentas y las liquidaciones entre inversores.
- Trazabilidad reforzada de las operaciones, útil tanto para auditoría como para reporting a inversores.
Dato destacado: algunos estudios sobre tokenización de activos señalan ahorros de emisión de gran magnitud frente a procesos de emisión tradicionales en ciertos tipos de activos digitales. La cifra no es universal ni aplicable a toda operación inmobiliaria, pero indica el margen de eficiencia que persiguen los emisores al digitalizar procesos antes manuales.
La programabilidad es quizá el beneficio menos visible y más determinante a medio plazo: permite que procesos que antes requerían varios intermediarios (notaría de liquidación, banco agente, administrador de fincas) se ejecuten mediante reglas codificadas, reduciendo errores y plazos de conciliación.
3. Marco legal y normativo aplicable y qué exige para la seguridad jurídica
La seguridad jurídica de un token inmobiliario no depende de la tecnología, sino del cumplimiento normativo del vehículo que lo emite. En España, el marco relevante combina varias piezas:
- El reglamento MiCA regula los criptoactivos en el ámbito europeo, pero no cubre los tokens que califican como instrumentos financieros; estos quedan fuera de su perímetro y se someten a la normativa de valores.
- La Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (LMVSI) es la norma española que rige los tokens calificados como instrumentos financieros, incluida buena parte de los tokens inmobiliarios con derechos económicos asimilables a valores.
- La Comisión Nacional del Mercado de Valores (CNMV) supervisa la emisión y comercialización de estos instrumentos financieros tokenizados en España, mientras que el Banco de España supervisa otros activos referenciados que caen bajo el perímetro de MiCA.
Esta distinción entre ámbitos (MiCA frente a LMVSI) es uno de los puntos donde más confusión existe entre emisores noveles. Un token que reparte rentas de un inmueble y otorga derechos económicos asimilables a una participación societaria tiende a calificar como instrumento financiero y, por tanto, a quedar bajo supervisión de la CNMV y no bajo MiCA.
Otra distinción esencial es la que separa el token del asiento registral: el Registro de la Propiedad sigue siendo la fuente de verdad sobre la titularidad del inmueble. El token certifica un derecho económico sobre el vehículo que posee ese inmueble, pero la seguridad jurídica final depende de que ese vehículo esté correctamente constituido y de que su activo esté correctamente inscrito.
A nivel europeo conviene mencionar también el régimen piloto de infraestructuras de mercado basadas en tecnología de registro distribuido (DLT), que permite negociar y registrar determinados instrumentos financieros tokenizados bajo límites cuantitativos y requisitos operativos específicos para los operadores de estas infraestructuras. Quien quiera profundizar en los límites entre derechos reales y derechos económicos digitales puede consultar nuestra guía sobre derechos del inquilino, que aborda distinciones similares aplicadas al arrendamiento.
4. Pasos prácticos para tokenizar un inmueble: checklist operativo
Tokenizar un inmueble exige seguir una secuencia ordenada que combina tasación, estructura jurídica y tecnología. Esta es la hoja de ruta habitual:
- Encargar una tasación y due diligence técnica y legal del inmueble, incluida la verificación registral y de cargas.
- Constituir el vehículo jurídico emisor (habitualmente una sociedad) que ostentará la titularidad del activo.
- Diseñar los derechos que incorporará cada token: participación en rentas, en plusvalías o en ambas, junto con las reglas de gobernanza.
- Seleccionar la plataforma tecnológica de emisión y la entidad de custodia de los tokens y de los fondos.
- Definir los canales de liquidación y el eventual mercado secundario donde se negociarán los tokens.
- Revisar las implicaciones fiscales y contables de la emisión antes de lanzarla al mercado.
Consejo profesional: encarga siempre la tasación pericial independiente antes de diseñar la estructura de tokens, porque el valor certificado del activo condiciona el número de tokens emitidos y su precio de salida.
Para la fase de documentación legal, resulta útil revisar qué papeles exige una compraventa inmobiliaria convencional, ya que buena parte de esa documentación también se necesita para constituir el vehículo emisor: puede consultarse en esta guía sobre documentos necesarios para comprar una casa.
5. Casos de uso y ejemplos prácticos donde la tokenización aporta valor
La tokenización no se aplica de forma uniforme: cada modelo de negocio adapta el token a su propio objetivo financiero.
- Fraccionamiento para inversores particulares que quieren exposición inmobiliaria con tickets bajos, junto a fórmulas de co-inversión institucional en el mismo vehículo.
- Tokenización de promociones en fase de preventa, donde el token financia la construcción, frente a la tokenización de activos ya en explotación y generando renta.
- Emisión de bonos verdes tokenizados, donde la combinación de registro distribuido y sensores de internet de las cosas aporta trazabilidad verificable sobre el cumplimiento de criterios ambientales, reduciendo el riesgo de prácticas de lavado verde.
- Mejora de la financiación de proyectos mediante acceso a una base de inversores más amplia y líquida que la financiación bancaria tradicional.
Antes de lanzar cualquiera de estos modelos conviene valorar si el inmueble necesita una reforma que incremente su renta potencial, ya que el valor tokenizado depende directamente del rendimiento esperado del activo. Puede resultar útil revisar los rangos de coste habituales en una reforma orientada a maximizar la renta de alquiler.
6. Evidencia y análisis que respaldan este contenido
Este contenido se apoya en la intersección entre innovación tecnológica y regulación del sector inmobiliario, con atención particular a cómo la normativa de valores y la supervisión de la CNMV condicionan cada nuevo modelo de inversión digital. Este artículo se apoya en el marco normativo vigente en materia de instrumentos financieros y en el régimen piloto DLT de la Unión Europea, además de en estudios sectoriales sobre eficiencia de costes en emisiones digitales. Para contexto adicional sobre operaciones y tendencias del mercado, puede consultarse la sección de sector inmobiliario disponible en línea.
7. Conclusiones: cuándo considerar la tokenización y próximos pasos
La tokenización conviene cuando se busca ampliar la base de inversores o mejorar la liquidez de un activo, siempre con un vehículo jurídico sólido y asesoría especializada en normativa de valores.
8. Perspectiva editorial: equilibrio entre innovación y seguridad jurídica
La prioridad regulatoria no debería ser frenar la tokenización, sino exigir claridad sobre cuándo un token es instrumento financiero. La protección del inversor exige más interoperabilidad entre plataformas y vigilancia constante, no menos innovación.
— Diario
9. Recursos de Diario Profesional para seguir profundizando
Si gestionas un activo y valoras digitalizar su financiación, nuestra sección de legal inmobiliario reúne análisis normativos actualizados, y la categoría de sector inmobiliario recoge tendencias de mercado que ayudan a calibrar el momento de tokenizar. Consulta ambas antes de decidir.
Preguntas frecuentes
¿Cómo funciona la tokenización inmobiliaria?
Convierte los derechos económicos de un inmueble (rentas, plusvalías) en tokens digitales emitidos sobre blockchain, gestionados por un vehículo societario. Los contratos inteligentes automatizan el reparto de rentas y las liquidaciones entre los titulares de los tokens.
¿Cómo se puede tokenizar una propiedad?
Se requiere tasar el inmueble, constituir un vehículo jurídico que ostente su titularidad, diseñar los derechos que incorporará cada token y elegir una plataforma de emisión y custodia conforme a la Ley 6/2023 (LMVSI). El proceso exige supervisión de la CNMV cuando el token califica como instrumento financiero.
¿Qué activos se pueden tokenizar además de inmuebles?
Prácticamente cualquier activo con valor económico es tokenizable, desde obras de arte hasta materias primas o derechos de cobro; la clasificación legal depende del vehículo jurídico y la normativa aplicable en cada caso. En el ámbito inmobiliario, se tokenizan tanto activos en explotación como promociones en fase de preventa.
¿Qué es la tokenización de bienes raíces y en qué se diferencia de comprar un inmueble?
Es la representación digital de un derecho económico sobre un inmueble, no la propiedad registral directa del activo. El comprador tradicional figura en el Registro de la Propiedad, mientras que el titular de un token posee una participación en el vehículo que, a su vez, es propietario del inmueble.
¿Es legal la tokenización inmobiliaria en España?
Es legal cuando el token y su emisión cumplen la normativa de valores aplicable, principalmente la Ley 6/2023 (LMVSI), y están sujetos a la supervisión de la CNMV cuando califican como instrumentos financieros. El reglamento MiCA no cubre estos casos, por lo que conviene verificar con asesoría especializada qué régimen aplica a cada emisión concreta.
Recomendaciones
- Transformación y oportunidades: Cómo la digitalización y el trabajo remoto están revolucionando el mercado inmobiliario 🏡
- ¿Se avecina una transformación en el mercado inmobiliario? Lo que revelan las nuevas tendencias en Real Estate 🏡
- Inversión inmobiliaria España 🏢 previsiones hasta 2031
- ¿Comprar vivienda en 2026 o esperar? Descubre qué dicen los expertos sobre precios y oportunidades 🏡


