
Un comercio puede vender mucho y, aun así, tener dificultades para explicar de dónde proceden sus ingresos, cuánto compra a cada proveedor o por qué las cifras de caja no coinciden exactamente con las de contabilidad. Esta falta de conexión entre los datos se hace especialmente visible cuando llega el cierre del ejercicio. En ese momento, comprender modelo 347 para qué sirve resulta importante, pero también lo es disponer de registros fiables durante los doce meses anteriores.
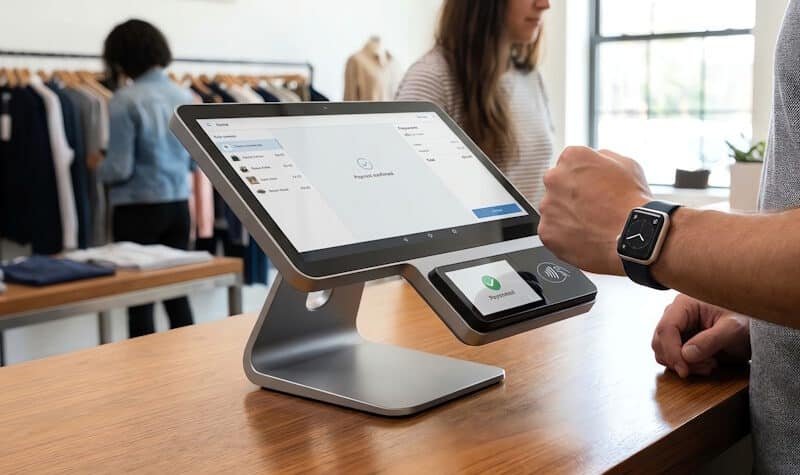
La organización comienza mucho antes de presentar una declaración. Un software TPV para tiendas permite controlar las transacciones del establecimiento y, cuando se integra con la facturación, el inventario y un ERP, puede convertirse en una pieza fundamental de la gestión empresarial. El objetivo no es acumular aplicaciones, sino conseguir que cada operación quede registrada correctamente y pueda consultarse cuando sea necesario.
Pensemos en una tienda que recibe mercancía los lunes, vende tanto en el local como por internet y atiende periódicamente a clientes profesionales. En una misma semana debe comprobar entregas, actualizar precios, registrar devoluciones, emitir facturas y organizar pagos. Si cada tarea se realiza en un programa independiente, es fácil que aparezcan diferencias. Cuando todos los procesos están coordinados, el responsable del negocio puede concentrarse en analizar resultados en lugar de reconstruir información.
Este artículo explica cómo conectar las distintas áreas de una empresa, qué papel desempeñan el TPV y el ERP, cómo influyen en el control fiscal y qué debe valorar cada organización antes de digitalizar sus procesos. También veremos situaciones prácticas en comercios, asesorías, negocios de servicios y empresas con actividad logística.
El recorrido de una venta: desde el mostrador hasta la contabilidad
La mejor forma de comprender la relación entre TPV, ERP y obligaciones fiscales consiste en seguir una operación realista desde su origen.
Imaginemos que una tienda vende una cafetera a un cliente. En el momento del cobro, el sistema registra el producto, el precio, los impuestos y el medio de pago. Hasta aquí, la operación parece sencilla. Sin embargo, sus efectos no terminan cuando se entrega el justificante.
Si el establecimiento controla las existencias, la venta también debe reflejar la salida de una unidad del inventario. Además, la información económica tendrá que incorporarse a los registros contables que correspondan. Si posteriormente se produce una devolución, los sistemas deben reflejar el movimiento contrario y la documentación asociada.
El trabajo se complica cuando intervienen varias herramientas que no comparten información. El empleado puede registrar la devolución en caja, pero olvidar modificar el inventario. Administración podría contabilizar la venta sin conocer la rectificación. Al final del mes, cada departamento mostraría una cifra diferente.
Un sistema integrado reduce este riesgo porque permite relacionar los movimientos comerciales con sus consecuencias administrativas. No significa que todos los programas realicen exactamente las mismas funciones, sino que la información puede circular entre ellos mediante procesos definidos y comprobables.
Qué datos deberían acompañar a cada operación
Para mantener una gestión ordenada conviene identificar ciertos elementos desde el principio: referencia del producto o servicio, importe, impuestos aplicables, fecha, documento de venta, forma de cobro y, cuando proceda, datos del cliente.
La identificación del tercero es especialmente relevante cuando la empresa trabaja con clientes profesionales y necesita calcular los importes acumulados de sus operaciones.
Un registro incompleto puede ser suficiente para conocer cuánto dinero entró en caja, pero resultar insuficiente para preparar una factura, conciliar un pago o justificar determinadas operaciones.
Del TPV al ERP: qué información debe conectarse
| Etapa | Información registrada | Utilidad para la empresa |
|---|---|---|
| Venta | Producto, importe, fecha, impuestos y forma de cobro. | Conocer la actividad comercial y controlar la caja. |
| Inventario | Unidades vendidas, entradas, devoluciones y ajustes. | Mantener existencias actualizadas y planificar compras. |
| Facturación | Facturas, rectificaciones y datos del destinatario. | Conservar documentación comercial y fiscal. |
| Contabilidad | Ingresos, gastos, impuestos y movimientos económicos. | Elaborar informes y preparar obligaciones tributarias. |
| Gestión financiera | Cobros, pagos, vencimientos y conciliaciones. | Anticipar necesidades de tesorería y detectar diferencias. |
El modelo 347 como prueba de calidad de los datos empresariales
El modelo 347 es una declaración informativa anual de operaciones con terceras personas. Su utilidad para la Agencia Tributaria consiste en disponer de información que facilita el contraste de determinadas relaciones comerciales entre empresarios, profesionales y entidades.
Para una empresa, preparar esta declaración también constituye una oportunidad para revisar la calidad de sus registros.
¿Se han identificado correctamente los principales proveedores? ¿Existen facturas duplicadas? ¿Hay abonos pendientes de contabilizar? ¿Las operaciones aparecen asociadas al tercero que corresponde?
Estas preguntas no deberían plantearse únicamente en febrero. Si se responden periódicamente, el cierre fiscal requiere menos tareas extraordinarias.
El umbral de 3.005,06 euros y el control por tercero
Con carácter general, el modelo 347 recoge determinadas operaciones realizadas con una misma persona o entidad cuando su importe conjunto durante el año natural supera los 3.005,06 euros, IVA incluido, siempre que se cumplan los requisitos legales correspondientes.
La cifra se calcula para cada tercero de forma independiente. Por tanto, no basta con conocer la facturación total del negocio.
Supongamos que una pequeña empresa de distribución compra embalajes a un proveedor por 1.450 euros en marzo y por 1.750 euros en septiembre, en ambos casos con impuestos incluidos. El acumulado asciende a 3.200 euros.
Si esas operaciones están incluidas en el ámbito de la declaración y no existe una exclusión aplicable, deberán tenerse en cuenta al preparar el modelo 347.
En cambio, las operaciones realizadas con otro proveedor por un importe anual de 2.900 euros no superarían el umbral general por sí solas.
En todo caso, la cuantía no es el único criterio. También deben examinarse el tipo de operación, el régimen fiscal y las exclusiones previstas en la normativa.
Por qué no todas las operaciones del TPV acaban en el modelo 347
Un comercio puede registrar miles de ventas durante el año sin que todas ellas tengan que declararse individualmente mediante este modelo.
Las operaciones con consumidores finales, las transacciones sujetas a determinadas obligaciones informativas específicas y los supuestos contemplados en los regímenes fiscales especiales deben analizarse de acuerdo con su tratamiento correspondiente.
Además, algunos contribuyentes quedan excluidos de presentar esta declaración, como determinados obligados que llevan sus libros registro del IVA mediante el Suministro Inmediato de Información.
Por eso, un programa informático no debería limitarse a sumar tickets. Para facilitar la elaboración del modelo es necesario distinguir las operaciones relevantes y disponer de la identificación correcta de los terceros cuando proceda.
El desglose temporal también importa
La información del modelo 347 se suministra, con carácter general, desglosada trimestralmente, aunque existen excepciones para determinadas operaciones y entidades.
Un negocio que mantiene ordenados sus registros por fechas puede preparar más fácilmente este desglose. También debe prestar atención a facturas rectificativas, anticipos y otros supuestos que tienen reglas específicas de imputación.
La Agencia Tributaria establece que el modelo se presenta durante febrero respecto de las operaciones del año natural anterior.
Qué errores de gestión complican la declaración del modelo 347
| Incidencia | Consecuencia habitual | Cómo prevenirla |
|---|---|---|
| Un proveedor aparece con dos fichas. | Sus compras pueden quedar repartidas en varios registros. | Utilizar identificadores fiscales correctos y depurar duplicados. |
| Una devolución no se refleja en contabilidad. | El importe acumulado puede resultar incorrecto. | Relacionar abonos y rectificaciones con los documentos originales. |
| Se confunden fechas de cobro y registro. | Pueden producirse errores de imputación temporal. | Aplicar las reglas fiscales correspondientes a cada operación. |
| No se distinguen operaciones excluidas. | Se puede preparar una relación de importes que no corresponde declarar. | Revisar el régimen tributario y las obligaciones informativas aplicables. |
| Las compras y ventas se registran en sistemas aislados. | Aumentan las comprobaciones manuales. | Conectar herramientas y realizar conciliaciones periódicas. |
Qué necesita realmente una tienda: TPV, ERP o ambos
No todos los comercios necesitan comenzar con un sistema de gestión empresarial completo. Una tienda con un único establecimiento, pocos empleados y un catálogo reducido puede trabajar adecuadamente con un TPV que incorpore funciones de inventario y facturación.
Sin embargo, las necesidades cambian cuando el negocio crece. Si empieza a vender a través de internet, abre una segunda tienda o trabaja con un número elevado de proveedores, la coordinación de la información se vuelve más importante.
Cuándo puede ser suficiente un TPV
Un programa TPV puede cubrir las necesidades iniciales de un comercio cuando permite registrar ventas, controlar diferentes formas de pago, gestionar devoluciones y consultar informes básicos.
Si incorpora un catálogo de productos, seguimiento de existencias y emisión de documentos comerciales, puede ofrecer una solución suficientemente completa para determinados negocios.
La clave está en comprobar las funcionalidades reales del programa. No todos los TPV incluyen las mismas opciones ni disponen de las mismas integraciones.
Cuándo empieza a aportar valor un ERP
Un ERP resulta especialmente interesante cuando la empresa necesita relacionar procesos que antes se gestionaban por separado.
Por ejemplo, una cadena de establecimientos puede querer comprobar las ventas de cada local, las compras realizadas a proveedores, los movimientos entre almacenes y los gastos generales desde una única plataforma.
El ERP permite organizar estas operaciones mediante módulos conectados, aunque su alcance depende de la solución elegida y de cómo se haya implantado.
También facilita establecer permisos y responsabilidades para que cada departamento acceda a la información necesaria sin modificar registros que no le corresponden.
El riesgo de contratar más tecnología de la necesaria
Una herramienta compleja no garantiza mejores resultados si la empresa no tiene procedimientos claros o su equipo no puede utilizarla correctamente.
Antes de implantar un ERP conviene identificar qué tareas generan más problemas. Quizá la prioridad no sea cambiar todo el sistema, sino resolver primero las diferencias de inventario, automatizar la contabilización de ventas o mejorar la relación documental con la asesoría.
Una implantación gradual suele facilitar la adaptación del personal y permite comprobar los resultados antes de ampliar funcionalidades.
ERP, TPV, almacén y nóminas: qué aporta cada herramienta
| Herramienta | Cuándo resulta especialmente útil | Qué información conviene integrar |
|---|---|---|
| TPV | Comercios que necesitan controlar caja, ventas y devoluciones. | Productos, importes, cobros y movimientos de stock. |
| ERP | Empresas con procesos comerciales y administrativos conectados. | Compras, ventas, contabilidad, tesorería y datos operativos. |
| Gestión de almacén | Negocios con numerosas referencias o ubicaciones. | Entradas, salidas, ubicaciones, reservas y expediciones. |
| Software de nóminas | Empresas que necesitan controlar procesos laborales y costes de personal. | Gastos salariales, centros de coste y asientos contables. |
| Facturación electrónica | Empresas sujetas a obligaciones de facturación B2B. | Documentos estructurados, destinatarios y estados de las facturas. |
La integración del almacén: vender productos que realmente están disponibles
Uno de los problemas más frustrantes para un comercio es confirmar una venta y descubrir después que el producto no se encuentra disponible.
Esta situación puede producirse cuando el inventario se actualiza manualmente, existen varias tiendas o las ventas online no están conectadas con las del establecimiento físico.
Imaginemos una empresa de decoración que vende desde un local y una página de comercio electrónico. Una lámpara aparece disponible en internet porque el sistema todavía muestra la última unidad. Sin embargo, esa misma unidad acaba de venderse en la tienda física.
Si ambos canales no comparten información actualizada, el negocio puede aceptar un pedido que no puede atender inmediatamente.
La integración del TPV con el inventario y, cuando sea necesario, con el ERP permite reducir estas situaciones.
Del control de existencias al análisis de rentabilidad
Conocer las unidades disponibles es solo una parte de la gestión de almacén. También interesa saber cuánto tiempo permanecen los productos almacenados, cuáles tienen más rotación y cuáles requieren reposición frecuente.
Una empresa puede vender mucho un producto, pero obtener un margen reducido debido a su coste de adquisición, transporte o almacenamiento.
Cuando se relacionan las ventas con los costes y las compras, los responsables pueden tomar decisiones más fundamentadas sobre precios, promociones y reposición.
Cuándo conviene utilizar un SGA
Los sistemas de gestión de almacenes, conocidos como SGA o WMS, están orientados a operaciones logísticas que necesitan mayor detalle.
Pueden ser útiles cuando existen varias ubicaciones, preparación de pedidos, control de lotes o movimientos frecuentes entre zonas de almacenamiento.
Una tienda pequeña probablemente no necesite estas funcionalidades, mientras que una distribuidora con cientos de referencias y múltiples expediciones diarias puede encontrar en ellas una mejora operativa importante.
Por qué integrar nóminas y costes de personal con el ERP
El gasto de personal constituye una partida relevante para muchas empresas. Sin embargo, no siempre se analiza junto con las ventas y el resto de costes del negocio.
Una cadena de tiendas puede conocer la facturación de cada establecimiento sin disponer de una visión clara de cuánto representa el gasto de personal en cada local.
La conexión entre el programa de nóminas y el ERP puede facilitar la contabilización de determinados gastos laborales y su distribución por centros de coste.
Esto resulta útil para valorar la rentabilidad de cada establecimiento, planificar presupuestos y realizar previsiones de tesorería.
Es importante mantener separados los ámbitos de cumplimiento: las nóminas y retenciones laborales no se incorporan al modelo 347 por el mero hecho de estar integradas en el ERP.
La relación entre el departamento administrativo y la asesoría
Muchas pymes externalizan la gestión laboral y fiscal. En esos casos, la integración puede consistir en intercambiar información de forma segura entre el sistema de la empresa y el programa de la asesoría.
Los formatos compatibles, la exportación de datos y la correcta asignación de responsabilidades pueden ser tan importantes como las funcionalidades incluidas en el programa.
Si la empresa facilita información completa y ordenada, la asesoría puede concentrarse en comprobarla y atender cuestiones de mayor valor.
Factura electrónica obligatoria: cómo preparar la empresa para el nuevo escenario
La digitalización de la facturación constituye un cambio relevante para las empresas españolas que mantienen relaciones comerciales con otros empresarios y profesionales.
La factura electrónica obligatoria entre empresas no debe confundirse con enviar un PDF por correo electrónico. La regulación contempla el intercambio de facturas electrónicas estructuradas y obligaciones relacionadas con la comunicación de determinados estados.
El calendario de implantación vigente en noviembre de 2026 establece dos fechas principales para la obligación de emitir y recibir facturas electrónicas entre empresarios y profesionales sujetos al sistema:
- 6 de octubre de 2027: empresarios y profesionales cuyo volumen de operaciones a efectos del IVA haya superado los ocho millones de euros durante el año natural anterior.
- 6 de octubre de 2028: resto de empresarios y profesionales comprendidos en el ámbito de aplicación.
La comunicación de los estados de las facturas y de los pagos presenta particularidades adicionales. Para determinadas personas físicas y entidades en régimen de atribución de rentas, esa obligación se aplica desde el 6 de octubre de 2029.
Antes de elegir un software conviene comprobar su capacidad para adaptarse a las obligaciones que correspondan a la empresa, los formatos admitidos y los procedimientos de intercambio de información.
No confundir la factura electrónica B2B con los sistemas informáticos de facturación
Las obligaciones de factura electrónica entre empresarios y los requisitos que afectan a los sistemas informáticos de facturación son cuestiones relacionadas, pero diferentes.
El Reglamento de sistemas informáticos de facturación contempla exigencias técnicas y modalidades como VERI*FACTU y NO VERI*FACTU, con sus propios requisitos y calendario.
Por tanto, al seleccionar un TPV o un ERP, la empresa debería preguntar expresamente cómo se adapta cada solución a ambos marcos cuando resulten aplicables.
Casos prácticos: cómo cambia la gestión según el tipo de empresa
Para comprender el valor de las integraciones, es útil observar situaciones habituales en distintos sectores. Los siguientes ejemplos son escenarios ilustrativos basados en necesidades empresariales frecuentes.
Una tienda de moda con ventas presenciales y online
El principal problema es mantener sincronizadas las existencias entre canales. Si la web y el local trabajan con inventarios independientes, pueden producirse ventas de artículos agotados o compras innecesarias de productos que ya están disponibles.
La empresa puede comenzar conectando el TPV con el catálogo de productos y la tienda online. Posteriormente, si aumenta el volumen de operaciones, puede incorporar un ERP que facilite la coordinación con compras y contabilidad.
El beneficio esperado es reducir diferencias de stock y disponer de información comercial más consistente.
Una pyme de mantenimiento con proveedores recurrentes
Una empresa de reparaciones puede comprar materiales a los mismos distribuidores durante todo el año.
Si los pedidos, albaranes y facturas se encuentran repartidos entre diferentes archivos, resulta difícil saber cuánto se ha gastado con cada proveedor o si existen documentos pendientes de contabilizar.
Un sistema de gestión que relacione compras y facturación puede facilitar el seguimiento económico de los trabajos y la revisión de las operaciones que correspondan a las declaraciones informativas.
Una asesoría con numerosos clientes
Una asesoría recibe documentos procedentes de negocios muy distintos. Algunos clientes utilizan programas de facturación, otros entregan hojas de cálculo y otros mantienen parte de sus registros manualmente.
La heterogeneidad dificulta comprobar importes y detectar documentos ausentes.
Establecer procedimientos de intercambio y utilizar herramientas que permitan importar información estructurada puede reducir el tiempo dedicado a tareas repetitivas.
La asesoría sigue siendo responsable de revisar los criterios fiscales que le correspondan, aunque el cliente utilice herramientas automatizadas.
Una empresa logística con varios almacenes
En una distribuidora, la prioridad no se limita a registrar las ventas. También debe conocer qué mercancía ha recibido, dónde está almacenada, qué pedidos tiene pendientes y cuáles han sido expedidos.
La integración entre el ERP y el SGA permite relacionar las operaciones comerciales con los movimientos físicos de productos.
La empresa puede reducir errores de preparación de pedidos, mejorar el seguimiento del inventario y disponer de registros más completos para la facturación.
Una administración de fincas con múltiples comunidades
Los administradores de fincas trabajan con proveedores de limpieza, mantenimiento, ascensores, jardinería y obras, entre otros servicios.
En determinados casos, las comunidades de propietarios deben informar sobre adquisiciones de bienes y servicios que superan los 3.005,06 euros anuales por proveedor, incluso cuando no desarrollan una actividad empresarial.
Existen excepciones específicas para suministros de energía eléctrica y combustibles, agua y seguros.
Un sistema que permita identificar correctamente los gastos por comunidad y proveedor puede facilitar la preparación de información contable y tributaria.
Cómo elegir un TPV o ERP que se adapte a la empresa
El proceso de selección no debería comenzar solicitando una demostración comercial de varias herramientas. Antes resulta útil definir los problemas que se pretenden resolver.
Si una empresa pierde tiempo copiando facturas, necesita mejorar el intercambio de información. Si tiene diferencias constantes de inventario, debe revisar la gestión de productos y almacenes. Si no puede conocer la rentabilidad por establecimiento, probablemente necesita conectar ingresos y gastos.
Revisar los procesos antes de contratar
Conviene dibujar el recorrido actual de una venta o una compra. ¿Quién registra la operación? ¿Dónde se conserva? ¿Qué departamento necesita esa información después? ¿En qué momento se vuelve a introducir manualmente?
Este ejercicio permite identificar tareas que podrían automatizarse y evitar inversiones en funcionalidades poco relevantes.
Comprobar la integración real entre programas
Dos aplicaciones pueden anunciar compatibilidad y, sin embargo, intercambiar únicamente una parte de los datos.
Por ejemplo, un TPV puede exportar ventas agrupadas, pero no trasladar todas las rectificaciones con el detalle necesario para el proceso contable de una empresa.
Antes de contratar, conviene comprobar mediante una prueba práctica qué información circula entre los sistemas, cómo se detectan los errores y qué sucede cuando una operación se modifica.
Valorar la seguridad y la continuidad del servicio
Los programas empresariales almacenan información económica y, en ocasiones, datos personales de clientes, empleados y proveedores.
Por ese motivo, es importante examinar las medidas de seguridad, los permisos de usuario, las copias de respaldo y las posibilidades de recuperar o exportar los datos.
También conviene conocer el procedimiento de soporte técnico y qué alternativas existen si la empresa necesita cambiar de proveedor.
Medir el coste total y no solo la cuota mensual
El coste real puede incluir implantación, migración, formación, mantenimiento y funcionalidades adicionales.
Una herramienta aparentemente económica puede resultar costosa si requiere muchas horas de trabajo manual para compensar integraciones inexistentes.
En cambio, una solución más completa puede estar justificada cuando evita errores frecuentes o reduce una carga administrativa significativa.
Errores comunes al conectar TPV, ERP y sistemas administrativos
| Error | Qué provoca | Recomendación |
|---|---|---|
| Implantar tecnología sin revisar procesos. | Se digitalizan tareas poco eficientes. | Definir previamente necesidades y responsables. |
| Importar datos con errores. | Se mantienen duplicidades y registros incorrectos. | Depurar productos, clientes y proveedores antes de migrar. |
| No probar las integraciones. | Pueden perderse movimientos o producirse inconsistencias. | Validar ventas, devoluciones y facturas en un entorno de pruebas. |
| Falta de formación del personal. | Aumentan los errores y el rechazo a la herramienta. | Preparar procedimientos sencillos y formación práctica. |
| No revisar el cumplimiento fiscal. | Se confía en automatismos sin comprobar la normativa. | Validar requisitos y criterios con el responsable fiscal. |
Un plan práctico para mejorar la gestión sin detener el negocio
La implantación de herramientas digitales puede organizarse por fases. No es necesario sustituir todos los sistemas al mismo tiempo, especialmente cuando la empresa dispone de recursos limitados.
Fase inicial: identificar las diferencias de información
El primer objetivo consiste en comparar lo que muestran los distintos registros. Conviene revisar ventas, cobros, inventario y facturas de un periodo representativo.
También es útil identificar qué tareas requieren introducir manualmente los mismos datos varias veces.
Con esta información puede elaborarse una lista de incidencias, ordenada por frecuencia e impacto.
Segunda fase: normalizar los datos principales
Antes de conectar herramientas resulta recomendable revisar las referencias de productos, los identificadores de clientes y proveedores y los criterios utilizados para clasificar operaciones.
La integración de registros incorrectos puede multiplicar los problemas en lugar de solucionarlos.
Tercera fase: automatizar un proceso concreto
La empresa puede empezar por una integración sencilla, como trasladar al inventario las ventas registradas en el TPV o sincronizar determinada información de facturación con el programa contable.
Durante la prueba deben comprobarse operaciones normales, anulaciones, devoluciones y situaciones excepcionales.
Cuarta fase: incorporar controles periódicos
Una vez que los programas comparten información, es necesario definir qué comprobaciones se realizarán y quién será responsable de ellas.
Las diferencias de caja, los documentos sin contabilizar o las existencias negativas deben revisarse de forma regular.
Quinta fase: ampliar las integraciones necesarias
Cuando la empresa ha comprobado que el proceso funciona, puede valorar nuevas conexiones con almacenes, comercio electrónico, nóminas o sistemas de facturación electrónica.
La mejora debe medirse mediante resultados observables, como menos errores, reducción del trabajo manual o mayor puntualidad en la disponibilidad de los informes.
Preguntas frecuentes sobre el modelo 347, el TPV y el software ERP
¿Qué relación existe entre un TPV y el modelo 347?
El TPV registra las ventas realizadas por el comercio. Parte de esa información puede ser útil para la contabilidad y para analizar operaciones con terceros, pero la obligación de declarar cada operación en el modelo 347 depende de las reglas fiscales aplicables.
¿Cuál es el límite general del modelo 347?
Con carácter general, deben considerarse determinadas operaciones con un mismo tercero cuando el importe anual conjunto supera los 3.005,06 euros, impuestos incluidos, salvo que resulte aplicable alguna exclusión.
¿En qué mes se presenta el modelo 347?
Su plazo ordinario de presentación es el mes de febrero del año siguiente al ejercicio al que corresponden las operaciones.
¿Una tienda debe contratar un ERP para cumplir sus obligaciones fiscales?
No existe una obligación general de utilizar un ERP. El negocio debe cumplir los requisitos fiscales y de facturación que le correspondan, utilizando sistemas adecuados a su actividad y organización.
¿Qué ventajas ofrece un TPV conectado con el almacén?
Permite relacionar ventas y movimientos de existencias, reducir diferencias de inventario y mejorar la planificación de compras. La eficacia depende de que también se registren devoluciones, entradas y ajustes.
¿Puede un ERP generar automáticamente el modelo 347?
Algunas soluciones pueden facilitar informes o funcionalidades específicas para preparar la declaración. No obstante, debe comprobarse que la herramienta incluya esa prestación y que los datos se hayan clasificado correctamente.
¿Qué diferencias hay entre un ERP y un programa de facturación?
El programa de facturación se centra en la gestión de facturas y documentos comerciales. Un ERP puede integrar esa función con otras áreas, como compras, inventario, contabilidad y tesorería.
¿Por qué interesa conectar las nóminas con el ERP?
La integración puede facilitar la contabilización de gastos salariales, el análisis de costes y la elaboración de previsiones económicas, especialmente en empresas con varios departamentos o centros de trabajo.
¿Cuándo será obligatoria la factura electrónica entre empresas?
Según el calendario vigente en noviembre de 2026, la obligación de emitir y recibir facturas electrónicas comenzará el 6 de octubre de 2027 para los empresarios y profesionales que superen el umbral de ocho millones de euros de volumen de operaciones y el 6 de octubre de 2028 para el resto de obligados incluidos en su ámbito. Existen plazos específicos para determinadas obligaciones de comunicación de estados.
¿Puede una empresa conectar su TPV con la tienda online?
Sí, siempre que las soluciones utilizadas dispongan de integraciones compatibles. Esta conexión puede facilitar la sincronización de productos, existencias y operaciones comerciales.
¿Qué información debería revisar una asesoría antes de preparar el modelo 347?
Entre otros elementos, debe comprobar la identificación de los terceros, el importe anual acumulado, las rectificaciones, la imputación temporal y las operaciones excluidas de acuerdo con la normativa aplicable.
¿Qué debe valorar una pyme al elegir un software de gestión?
Conviene analizar sus procesos, las funcionalidades necesarias, las integraciones disponibles, la seguridad, el cumplimiento normativo, la facilidad de uso y el coste total del sistema.
Resumen: organizar los datos es tan importante como registrar las ventas
La relación entre el modelo 347 y el software empresarial se entiende mejor cuando se observa el recorrido completo de las operaciones.
Las ventas comienzan en el TPV, pero sus consecuencias pueden extenderse al inventario, la facturación, la contabilidad y la gestión financiera.
El modelo 347 exige que determinados contribuyentes comuniquen información sobre operaciones con terceros. Para preparar esa declaración correctamente es necesario disponer de registros completos y aplicar los criterios fiscales correspondientes.
Un ERP puede ayudar a relacionar los datos comerciales y administrativos, mientras que los programas de almacén, nóminas y facturación electrónica responden a necesidades específicas que pueden integrarse cuando aportan valor.
La elección de herramientas debe depender de la actividad, el tamaño y la complejidad del negocio, evitando implantar soluciones que no resuelvan problemas concretos.
Conclusiones: de la información dispersa a una empresa mejor gestionada
La transformación digital de una empresa no comienza necesariamente con una inversión importante. A menudo empieza con una pregunta sencilla: ¿podemos confiar en los datos que utilizamos para tomar decisiones?
Si una tienda desconoce sus existencias reales, una asesoría recibe facturas incompletas o una distribuidora no puede relacionar pedidos y entregas, el problema tiene consecuencias que van mucho más allá de la productividad.
También puede afectar a la rentabilidad, la planificación de compras, la atención al cliente y la calidad de la información fiscal.
Un software TPV adecuado, un ERP bien implantado y las integraciones necesarias pueden ayudar a corregir estas dificultades. Sin embargo, los programas solo funcionan correctamente cuando existen procedimientos claros, responsables definidos y datos fiables.
La preparación del modelo 347 es un buen ejemplo de esta realidad. Cuanto más ordenadas estén las operaciones durante el año, menos esfuerzo extraordinario será necesario para revisarlas cuando llegue el momento de declarar.
El verdadero avance no consiste en tener más herramientas, sino en conseguir que cada venta, compra y movimiento de la empresa aporte información útil y verificable.