
El ITP (Impuesto sobre Transmisiones Patrimoniales Onerosas) es el tributo que paga el comprador cuando adquiere una vivienda usada a un particular, es decir, una vivienda que ya tuvo un primer propietario y no es de obra nueva. Su tipo lo fija cada comunidad autónoma, oscila de forma general entre el 4 % y el 10 %, se calcula sobre el mayor entre el precio pactado y el valor de referencia del inmueble y debe autoliquidarse mediante el modelo 600 en el plazo de 30 días hábiles desde la firma de la escritura. Este artículo explica cada una de esas piezas con ejemplos numéricos.
En resumen
- El ITP grava la compra de vivienda usada; la vivienda nueva tributa por IVA y por Actos Jurídicos Documentados (AJD), no por ITP.
- Lo paga el comprador. El tipo depende de la comunidad autónoma donde está el inmueble, no de donde reside el comprador.
- La base del impuesto no es solo el precio escriturado: se toma la mayor magnitud entre el precio, el valor declarado y el valor de referencia.
- El plazo general para presentar el modelo 600 es de 30 días hábiles desde la escritura, con tipos reducidos en varias comunidades para jóvenes, familias numerosas o personas con discapacidad.
Tabla de contenidos
- Qué es el ITP y cuándo se paga al comprar una vivienda usada
- Tipos del ITP en la compra de vivienda por comunidad autónoma
- Cómo calcular el ITP de una vivienda usada
- Cómo presentar y pagar el ITP de la compra de vivienda: el modelo 600
- ITP de vivienda usada: casos frecuentes
- Cambios y novedades: cómo mantenerse al día
- Perspectiva de Diario Profesional
- Dónde seguir informándose
- Conclusiones
- Preguntas frecuentes
Qué es el ITP y cuándo se paga al comprar una vivienda usada
El ITP forma parte del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITPAJD), regulado por una norma estatal pero gestionado y recaudado por las comunidades autónomas, que tienen cedida la competencia sobre los tipos y las deducciones. La modalidad que interesa al comprador es la de Transmisiones Patrimoniales Onerosas (TPO), que se aplica a las transmisiones de bienes y derechos a cambio de un precio.
La Junta de Castilla y León, en su guía oficial sobre la compra de vivienda usada, describe el supuesto con precisión: la adquisición de una vivienda usada, esto es, una segunda o ulterior transmisión, está sujeta a la modalidad TPO. El hecho imponible, por tanto, es la compraventa entre particulares de una vivienda que ya se ha transmitido antes.
ITP o IVA: cómo distinguir el régimen aplicable
La regla práctica es la siguiente:
- Vivienda usada comprada a un particular: tributa por ITP, a cargo del comprador.
- Vivienda nueva comprada a un promotor: tributa por IVA, y además por AJD en la escritura. Ambos conceptos son incompatibles con el ITP sobre la misma operación.
Por este motivo, la pregunta «¿tengo que pagar ITP?» se resuelve antes de firmar: basta con saber quién vende y si es la primera entrega del inmueble. Quien compra a una promotora una vivienda recién construida no abona ITP; quien compra el piso de un particular, sí. Un análisis más amplio de todos los costes de la operación, incluidos notaría, registro y gestoría, se encuentra en la guía de gastos de compraventa de vivienda.
Quién paga y cuándo nace la obligación
El sujeto pasivo es el comprador, es decir, quien adquiere el bien. El impuesto se devenga el día en que se formaliza la operación, que en la práctica coincide con la firma de la escritura pública ante notario. A partir de esa fecha comienza a correr el plazo de presentación.
Conviene no confundirlo con otros tributos relacionados con la vivienda. El IBI es un impuesto local anual sobre la propiedad y no forma parte del coste de la transmisión; sobre su reparto en arrendamientos puede consultarse el artículo sobre quién paga el IBI en el alquiler. Del mismo modo, el AJD que grava la escritura de un préstamo hipotecario es un concepto distinto del ITP de la compraventa.
Tipos del ITP en la compra de vivienda por comunidad autónoma
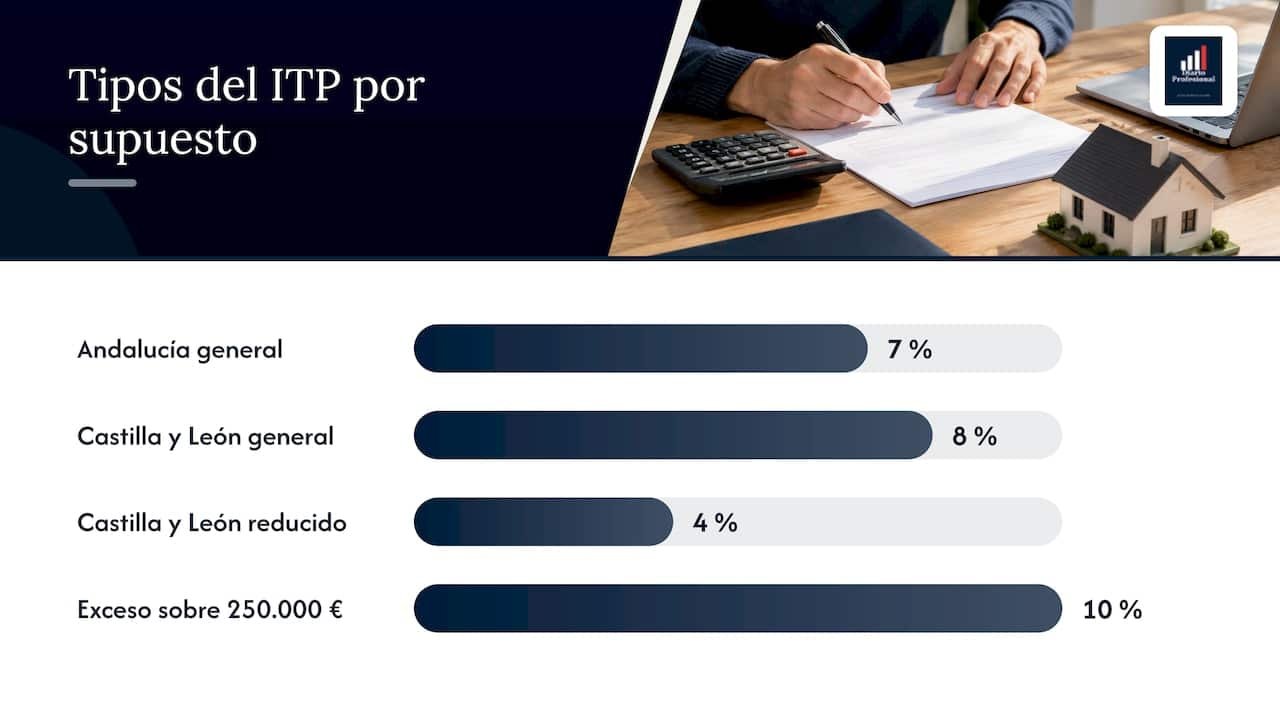
Cada comunidad fija su propio tipo general, y muchas incorporan tipos reducidos para colectivos concretos. El rango habitual en el conjunto del territorio de régimen común va del 4 % al 10 %, de modo que la misma vivienda puede soportar una carga fiscal muy distinta según su ubicación.
Las guías oficiales permiten fijar algunos ejemplos:
| Comunidad | Tipo general | Observaciones |
|---|---|---|
| Andalucía | 7 % | Tipo general recogido en la guía oficial de la Junta publicada en julio de 2024 |
| Castilla y León | 8 % | El 10 % se aplica a la parte de la base que supera 250.000 euros |
| Castilla y León (reducido) | 4 % | Vivienda habitual con condiciones de familia numerosa, discapacidad, menores de 36 años o vivienda protegida |
Otras comunidades, como Madrid o la Comunidad Valenciana, aplican tipos distintos, de modo que el tipo vigente debe comprobarse siempre en la web tributaria de la comunidad donde esté situada la vivienda. Los tipos pueden modificarse por ley autonómica, y por ello las cifras de cualquier artículo, incluido este, deben contrastarse con la norma en vigor en el momento de la compra.
Tipos reducidos y bonificaciones
Las comunidades suelen reservar tipos reducidos a situaciones como las siguientes:
- Compradores jóvenes que adquieren su primera vivienda habitual. En Castilla y León, por ejemplo, el límite se sitúa en menores de 36 años.
- Familias numerosas.
- Personas con discapacidad. En Castilla y León, con un grado igual o superior al 65 %.
- Compra de vivienda protegida que constituya la primera vivienda.
Estos beneficios se condicionan, por lo general, a que la vivienda sea la habitual del comprador, a veces a límites de renta o de precio y a plazos mínimos de permanencia. Cada comunidad detalla sus requisitos, que pueden variar de un año a otro.
Cómo calcular el ITP de una vivienda usada
La cuota se obtiene multiplicando la base imponible por el tipo aplicable. El paso decisivo es determinar correctamente la base.
La base imponible: precio, valor declarado y valor de referencia
La base imponible no es automáticamente el precio que figura en la escritura. Según la Agencia Tributaria de Cataluña, cuando el inmueble no dispone de un valor de referencia certificable se toma la mayor magnitud entre el valor declarado por el contribuyente, el precio o contraprestación pactada y el valor de mercado, sin perjuicio de la comprobación administrativa posterior.
Cuando sí existe valor de referencia, el criterio general vigente desde la reforma de 2022 es que la base no puede ser inferior a ese valor, que la Dirección General del Catastro calcula a partir de los precios reales de las compraventas de la zona. Dicho de otro modo, escriturar un precio inferior al valor de referencia no reduce el impuesto: la comunidad liquidará sobre el valor de referencia.
Para el comprador, la consecuencia es doble. Por un lado, antes de firmar conviene consultar el valor de referencia del inmueble en el certificado catastral, porque anticipa la base real. Por otro, si el valor de referencia resulta superior al valor de mercado de la vivienda, existen vías de discrepancia: la tasación pericial contradictoria o el recurso contra la liquidación. Una tasación independiente es entonces la prueba más útil; el coste habitual se desglosa en el artículo sobre el precio de una tasación de vivienda.
Ejemplos de cálculo
Tomando una vivienda con un valor de referencia y un precio de 200.000 euros y asumiendo que este es el valor mayor:
| Supuesto | Tipo | Cuota de ITP |
|---|---|---|
| Andalucía, tipo general | 7 % | 14.000 € |
| Castilla y León, tipo general | 8 % | 16.000 € |
| Castilla y León, tipo reducido | 4 % | 8.000 € |
La diferencia entre el tipo general y el reducido de Castilla y León alcanza los 8.000 euros en esta operación, lo que justifica verificar si el comprador cumple alguna de las condiciones.
Con un precio de 300.000 euros en Castilla y León al tipo general, el cálculo es progresivo: el 8 % sobre los primeros 250.000 euros equivale a 20.000 euros, y el 10 % sobre los 50.000 euros restantes añade 5.000 euros, de modo que la cuota total es de 25.000 euros. Este tramo se aplica únicamente a la parte que excede del umbral, no a la totalidad del precio.
Qué otros gastos acompañan al ITP
El ITP no es el único desembolso. Notaría, Registro de la Propiedad, gestoría y, en su caso, tasación y gastos de la hipoteca se suman al impuesto. Por ello, un presupuesto realista de compra debe reservar, además de la entrada, un porcentaje adicional para impuestos y gastos. El análisis comparativo entre comprar y seguir en alquiler, que incorpora estos costes de entrada, se desarrolla en el artículo comprar vivienda en España frente a alquilar.
Cómo presentar y pagar el ITP de la compra de vivienda: el modelo 600
El impuesto funciona por autoliquidación: es el propio comprador, o la gestoría que designe, quien calcula la cuota, la ingresa y presenta la declaración. El formulario es el modelo 600, que se presenta ante la administración tributaria de la comunidad autónoma donde radica el inmueble.
Pasos del procedimiento
- Obtener la escritura. El notario emite la escritura de compraventa; de su fecha parte el plazo.
- Determinar la base. Se compara el precio escriturado con el valor de referencia del inmueble y, si no existe, con los valores declarado y de mercado.
- Aplicar el tipo. Se comprueba el tipo general de la comunidad y si procede alguno reducido, reuniendo la documentación que acredite la condición (libro de familia numerosa, certificado de discapacidad, calificación de vivienda protegida).
- Cumplimentar el modelo 600. Se presenta de forma telemática o presencial en la oficina competente. La Junta de Castilla y León indica que, en las presentaciones telemáticas, se dispone de 15 días para aportar el documento original y una copia.
- Ingresar la cuota. El pago se realiza en el momento de la presentación a través de las entidades colaboradoras o del pago telemático.
- Conservar el justificante. Es el documento que el Registro de la Propiedad exigirá para inscribir la vivienda a nombre del comprador.
Plazo de presentación
El plazo general es de 30 días hábiles contados desde la fecha del devengo. Las administraciones autonómicas coinciden en este cómputo: La Rioja lo cuenta desde el día siguiente a la escritura y la Región de Murcia lo fija desde la fecha en que se cause el acto o contrato, excluyendo sábados, domingos y festivos. La Rioja añade que, si el último día coincide con sábado, domingo o festivo, el vencimiento se traslada al siguiente día hábil.
El error más común es contar días naturales en lugar de hábiles, o dejar la gestión para el final del plazo. Presentar fuera de plazo conlleva recargos que aumentan con el retraso, de modo que conviene tramitar el modelo 600 poco después de la firma.
El modelo 600 en otros contextos
El mismo modelo se utiliza en otras operaciones sujetas al impuesto. Quien arrienda una vivienda no está exento de preguntas similares: el artículo sobre el ITP en el alquiler de vivienda y la guía del modelo 600 en el alquiler explican cuándo procede y cómo liquidarlo.
ITP de vivienda usada: casos frecuentes
Compra con hipoteca
La financiación no modifica el ITP de la compraventa: el impuesto se calcula sobre el precio o el valor de referencia, con independencia de que se pague al contado o con préstamo. La hipoteca tiene su propia tributación en la escritura correspondiente, distinta del ITP de la compra.
Compra de una vivienda por varios compradores
Cuando adquieren varias personas, la base se reparte según la cuota de cada una, y los beneficios fiscales se valoran por separado. Un comprador joven que compra junto a otro que no cumple el requisito puede acceder al tipo reducido solo en la parte que le corresponde, según establezca la normativa de cada comunidad.
Compra por inversores
Para quien adquiere una vivienda con fines de inversión y alquiler, los tipos reducidos vinculados a la vivienda habitual no suelen ser aplicables, de modo que se aplica el tipo general. El ITP forma parte del coste de adquisición y debe integrarse en el cálculo de rentabilidad desde el primer momento, junto con la reforma, el mantenimiento y los gastos de comunidad.
Compra con reforma posterior
Una vivienda usada que va a reformarse tributa igualmente por ITP, calculado sobre el precio de compra y no sobre el coste de las obras. Quien prevea una reforma integral debe presupuestar por separado el impuesto, la licencia municipal y los trabajos; la sección de obras y reformas reúne guías de precios y de planificación.
Cambios y novedades: cómo mantenerse al día
Los tipos y las deducciones del ITP dependen de leyes autonómicas que se revisan con frecuencia, normalmente en las leyes de medidas fiscales que acompañan a los presupuestos de cada comunidad. Por eso un tipo correcto en un ejercicio puede haber cambiado en el siguiente. La comprobación fiable consiste en consultar la web tributaria de la comunidad donde está la vivienda en el momento de firmar y confirmar con el notario o la gestoría cuál es el tipo aplicable y qué documentación acredita el derecho a un tipo reducido.
Perspectiva de Diario Profesional
Cuando analizamos el ITP en la compra de vivienda, lo que más pesa en la decisión del comprador no es el porcentaje en sí, sino llegar a la firma sabiendo qué base se aplicará y qué tipo le corresponde. Esa diferencia, como muestran los ejemplos de este artículo, puede suponer miles de euros.
En Diario Profesional combinamos la actualidad legal del sector inmobiliario con guías prácticas pensadas para propietarios, inquilinos, inversores y profesionales. Nuestro enfoque consiste en traducir la norma, desde el valor de referencia hasta el modelo 600, en pasos concretos que el lector pueda aplicar a su operación.
Entendemos el impuesto como una pieza más de un conjunto: la compra, la tasación, la reforma y la gestión posterior de la vivienda. Por eso enlazamos cada tema con el siguiente, de modo que quien empieza por el ITP pueda continuar con costes, financiación y obras sin perder el hilo.
Diario
Dónde seguir informándose
Quien prepara una compra encontrará en la categoría de sector inmobiliario de Diario Profesional noticias y análisis sobre fiscalidad de la vivienda, cambios normativos y evolución del mercado, junto con guías prácticas sobre hipotecas, alquiler y gestión de propiedades. La página principal permite acceder además a los contenidos sobre instalaciones, reformas y energías renovables relacionados con la vivienda que se acaba de adquirir.
Conclusiones
El ITP en la compra de vivienda usada es un impuesto autonómico, a cargo del comprador, que se calcula sobre la mayor de las magnitudes entre precio y valor de referencia y se liquida mediante el modelo 600 en un plazo de 30 días hábiles desde la escritura. El tipo general oscila entre el 4 % y el 10 % según la comunidad, y los tipos reducidos para jóvenes, familias numerosas, personas con discapacidad o vivienda protegida pueden recortar la cuota de manera sustancial.
En la práctica, conviene seguir cuatro pautas: confirmar el régimen aplicable (ITP o IVA y AJD), consultar el valor de referencia antes de fijar el precio, verificar el tipo y las condiciones de reducción en la web tributaria de la comunidad y respetar el cómputo en días hábiles para presentar el modelo 600.
Preguntas frecuentes
¿Cuándo se paga el ITP al comprar una vivienda?
Se paga tras la firma de la escritura, mediante la presentación del modelo 600 en la administración tributaria de la comunidad autónoma donde está la vivienda. El plazo general es de 30 días hábiles desde la escritura, con exclusión de sábados, domingos y festivos. El justificante de pago es necesario para inscribir la vivienda en el Registro de la Propiedad.
¿Quién paga el ITP, el comprador o el vendedor?
El contribuyente es el comprador, que es quien adquiere la vivienda y debe autoliquidar el impuesto. Las partes pueden pactar entre sí otra cosa en el contrato, pero frente a la Hacienda autonómica el obligado es el adquirente.
¿Se paga ITP en una vivienda nueva?
No. La vivienda nueva comprada a un promotor tributa por IVA y por Actos Jurídicos Documentados, no por ITP. El ITP se reserva para la compra de vivienda usada a un particular, es decir, la segunda o posterior transmisión.
¿Qué porcentaje de ITP se paga en una vivienda usada?
Depende de la comunidad autónoma. El rango general va del 4 % al 10 %: por ejemplo, Andalucía recoge un tipo general del 7 % y Castilla y León del 8 %, con un 10 % para la parte que exceda de 250.000 euros. Existen tipos reducidos, como el 4 % de Castilla y León para determinados colectivos, que deben acreditarse con la documentación exigida.
¿Sobre qué valor se calcula el ITP?
Sobre la mayor magnitud entre el precio pactado, el valor declarado y el valor de referencia o, si este no existe, el valor de mercado. Por eso escriturar un precio inferior al real o al de referencia no reduce el impuesto, y la administración puede comprobar el valor con posterioridad.
Recomendaciones
- ITP en el alquiler de vivienda: cuándo se paga y cómo tramitarlo
- Gastos compraventa vivienda 🏡 impuestos y costes 2026
- Alquiler con opción a compra 🏡 cómo funciona y requisitos
- Dación en pago: qué es, requisitos y cuándo se concede