
La autopromoción de vivienda consiste en que una persona física compra un terreno edificable y encarga directamente la construcción de su casa, asumiendo el papel que en una obra nueva convencional desempeña el promotor. Quien la emprende decide el diseño, los materiales y los profesionales, pero también responde de la licencia, del presupuesto y de la financiación. Esta guía ordena el proceso completo, desde la elección del suelo hasta la inscripción de la obra, e incluye la hipoteca autopromotor, que es la vía de financiación habitual. Diario Profesional aborda estos asuntos desde su cobertura de obras, reformas y regulación de la vivienda.
En resumen
- El autopromotor compra el suelo y contrata la obra directamente: algunas responsabilidades del promotor pasan a recaer sobre él.
- El proceso exige una secuencia ordenada: terreno, presupuesto y financiación, proyecto, licencia, construcción con dirección facultativa y cierre documental.
- La hipoteca autopromotor suele financiar hasta el 80 % del menor valor entre presupuesto y tasación, y exige terreno propio, proyecto visado y licencia.
- El seguro decenal no es exigible al autopromotor individual de una única vivienda unifamiliar para uso propio, con una condición si vende en diez años.
- Un presupuesto cerrado y con margen es la mejor defensa frente al riesgo de quedarse sin fondos antes de acabar la obra.
Tabla de contenidos
- Tabla resumen del proceso de autopromoción
- Qué significa autopromover una vivienda
- Elección y comprobación del terreno
- Presupuesto: cuánto cuesta construir
- Hipoteca autopromotor: condiciones habituales
- Pasos para construir como autopromotor
- Seguro decenal y garantías
- Nuestra perspectiva
- Dónde seguir informándose
- Conclusiones
- Preguntas frecuentes
Tabla resumen del proceso de autopromoción
| Fase | Qué se hace | Documento o hito clave |
|---|---|---|
| 1. Terreno | Comprobar calificación urbanística, cargas, accesos y suministros | Nota simple, cédula urbanística |
| 2. Presupuesto y financiación | Cerrar costes y negociar la hipoteca | Presupuesto con cronograma |
| 3. Proyecto | Encargar anteproyecto y proyecto al arquitecto | Proyecto visado |
| 4. Licencia | Solicitar la licencia de obras al ayuntamiento | Licencia municipal |
| 5. Contratación | Elegir constructora llave en mano o por partidas | Contratos de obra |
| 6. Ejecución | Obra con dirección facultativa | Certificaciones |
| 7. Cierre | Recepción, declaración de obra nueva e inscripción | Certificado final de obra, escritura, Registro |
Qué significa autopromover una vivienda
En la compra de una vivienda de obra nueva, el promotor adquiere el suelo, gestiona el proyecto y las licencias, dirige la construcción y vende el inmueble terminado. En la autopromoción, el particular adquiere una parcela edificable y contrata directamente la construcción, de modo que determinadas responsabilidades del promotor pueden recaer sobre él. Esa es la diferencia esencial frente a comprar una casa ya hecha: más control sobre el resultado y, a cambio, más obligaciones.
La Ley de Ordenación de la Edificación (LOE, Ley 38/1999) fija en su artículo 3 los requisitos básicos de la edificación: funcionalidad, seguridad estructural, seguridad en caso de incendio, habitabilidad, ahorro de energía y aislamiento térmico. Su artículo 5 establece que construir y ocupar un edificio precisa las licencias y autorizaciones administrativas correspondientes.
Elección y comprobación del terreno
El primer paso condiciona todos los demás. Lo recomendable es un suelo urbano consolidado con condición de solar, es decir, apto para uso inmediato y con acceso rodado y servicios de agua, saneamiento, electricidad y telecomunicaciones. Antes de pagar, conviene solicitar la nota simple del Registro de la Propiedad, que informa de la titularidad y de posibles cargas como hipotecas, embargos o gastos de urbanización pendientes, y pedir al ayuntamiento la cédula urbanística, que describe qué se puede construir en la parcela.
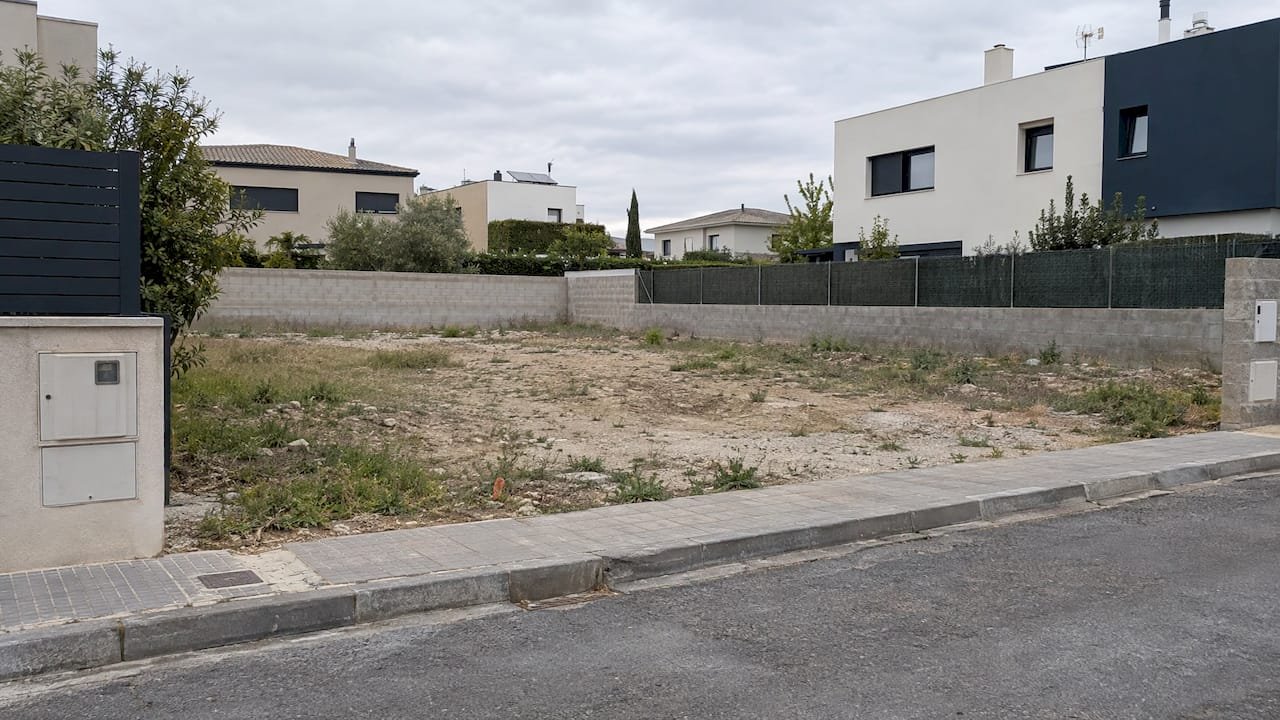
El terreno también marca los costes posteriores: al comprarlo tributa por ITP, del 6 % al 10 % según la comunidad autónoma, o por IVA si el vendedor es una empresa. Para entender el conjunto de impuestos y costes de una compraventa en España puede consultarse esta información sobre gastos al comprar una vivienda. Además, la naturaleza del suelo y su capacidad portante influyen en la cimentación; la guía de cimentación de una casa de Diario Profesional detalla los tipos y los errores habituales.
Presupuesto: cuánto cuesta construir
Un análisis de precios publicado en febrero de 2026 estima que en 2025 construir una vivienda unifamiliar de 120 m² de calidades medias cuesta 314.632 € sin contar el suelo, con este desglose:
| Partida | Importe |
|---|---|
| Ejecución material | 230.534 € |
| Arquitecto, licencias y tasas | 49.670 € |
| Exteriores | 34.428 € |
| Total sin suelo | 314.632 € |
A esa cifra se suman el IVA y el estudio geotécnico, que según el mismo análisis ronda de media los 725 €. Las ejecuciones de obra contratadas directamente entre promotor y contratista para viviendas pueden tributar al 10 % de IVA si cumplen los requisitos legales, según el criterio de la Dirección General de Tributos.
Son cifras orientativas: el coste real depende de la zona, la superficie, las calidades y el sistema constructivo. El Banco de España advierte de que el presupuesto debe estar bien elaborado y cerrado, porque desviarse de él puede agotar el dinero antes de terminar la vivienda. Para evitar sobrecostes, la guía de presupuesto de obra explica cómo estructurar las partidas y dejar margen para imprevistos.
Hipoteca autopromotor: condiciones habituales
La hipoteca autopromotor es un préstamo para financiar la construcción sobre un terreno que ya es del solicitante. Según el Banco de España, es poco habitual que la entidad financie también la compra del solar, y el banco pide el proyecto visado por el colegio de arquitectos y la licencia municipal de obras. Normalmente se financia hasta el 80 % del menor valor entre el presupuesto de la obra y la tasación de la vivienda terminada, por lo que hay que contar con ahorros para el resto, la licencia, los impuestos y los registros.
Las entidades concretan estas condiciones de forma distinta:
- Tinsa (2025) señala una financiación del 70 % al 80 % y fondos propios del 20 % al 30 %, además de terreno libre de cargas, proyecto visado, licencia, presupuesto con cronograma, seguro decenal y certificado energético final.
- Banco Sabadell indica un máximo del 80 % del valor de tasación y recomienda añadir entre un 10 % y un 15 % para impuestos y gestoría.
- BBVA pide recursos propios de al menos el 30 % al 40 % de la inversión total, según el tipo de edificación.
- Banco Santander publica una modalidad que puede alcanzar el 100 % del coste real, limitada al 70 % del valor de reposición, con plazo máximo de 30 años para primera vivienda y carencia de hasta dos años.
Como estas condiciones se actualizan, conviene comparar las ofertas vigentes de varias entidades antes de decidir.
Cómo se desembolsa el préstamo
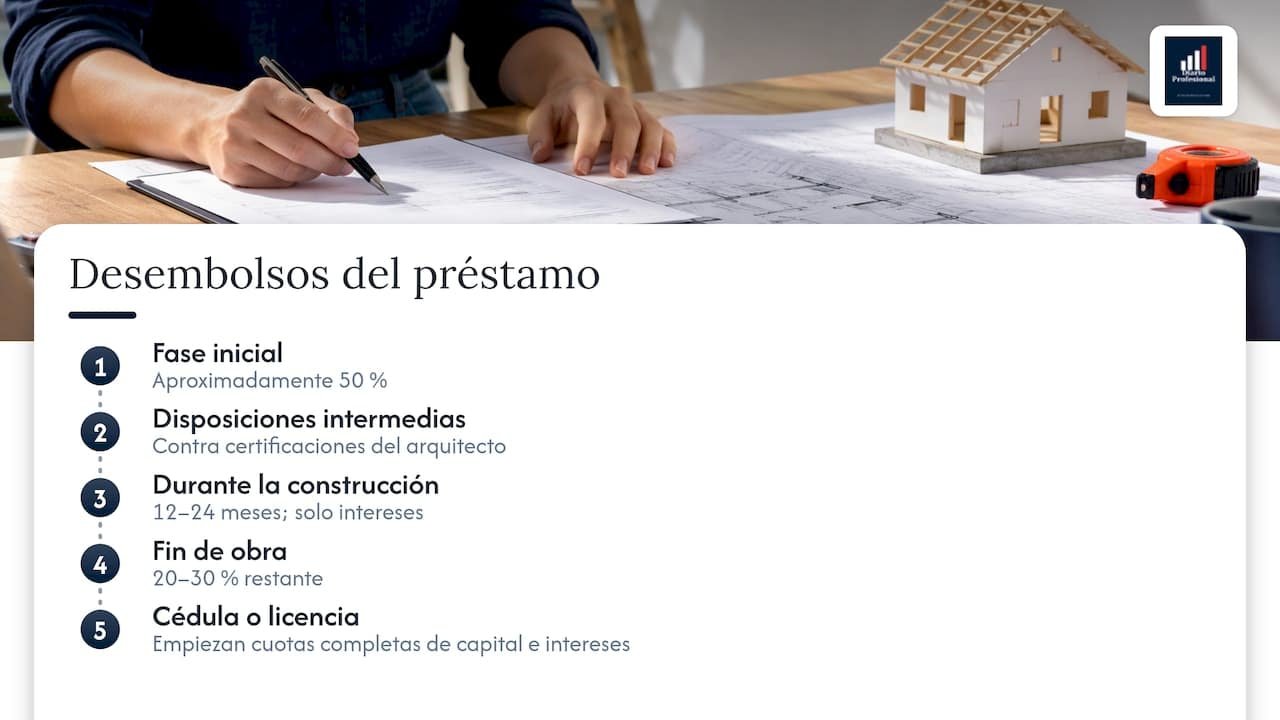
El dinero no se entrega de golpe. Según BBVA, en la fase inicial se percibe aproximadamente el 50 % y, al final de obra, el 20 % o 30 % restante; el resto llega mediante disposiciones contra las certificaciones del arquitecto. Durante la construcción, que suele durar entre 12 y 24 meses, se pagan solo intereses (periodo de carencia), y al terminar, con la cédula de habitabilidad o licencia de primera ocupación, comienzan las cuotas completas de capital e intereses. La tasación, que estima el valor de la vivienda ya construida, corre a cargo del titular del terreno.
Pasos para construir como autopromotor
La secuencia no admite saltos ni cambios de orden:
- Terreno. Comprobar calificación, cargas, acceso y suministros.
- Presupuesto y financiación. Cerrar costes y obtener la aprobación de la hipoteca con los datos del proyecto.
- Proyecto. El arquitecto redacta anteproyecto y proyecto; para vivienda de obra nueva es obligatorio según la LOE.
- Licencia de obras. Se solicita al ayuntamiento con, al menos, el proyecto básico; para construir hace falta el proyecto de ejecución. Quien dude de si una intervención menor requiere permiso puede consultar la guía sobre reformas sin licencia.
- Modelo de contratación. Constructora llave en mano o contratación por partidas; la primera simplifica la coordinación y la segunda exige gestionar a cada gremio.
- Obra. Se nombran director de obra, director de ejecución y coordinador de seguridad y salud, que supervisan replanteo, cimentación, estructura, cerramientos, instalaciones y acabados.
- Cierre. Certificado final de obra, acta de recepción, Libro del Edificio, certificado energético, licencia de primera ocupación o cédula de habitabilidad según la comunidad, declaración de obra nueva en escritura e inscripción en el Registro de la Propiedad.
Seguro decenal y garantías
La disposición adicional segunda de la LOE establece que el seguro decenal no es exigible al autopromotor individual de una única vivienda unifamiliar para uso propio. Si la transmite entre vivos dentro de los diez años siguientes, debe contratar la garantía por el tiempo restante, salvo que el comprador le exonere expresamente. La Dirección General de Seguridad Jurídica y Fe Pública precisó en 2024 que el uso propio puede ser por temporadas, pero debe ser exclusivo, sin cesión a terceros, como ocurre con el uso turístico.
Los plazos de garantía de la LOE se cuentan desde la recepción de la obra: diez años para daños estructurales, tres para defectos de habitabilidad y uno para acabados, con dos años para reclamar una vez aparece el defecto.
Nuestra perspectiva
En Diario Profesional seguimos a diario la intersección entre normativa y práctica en la vivienda, y la autopromoción es un buen ejemplo: quien la afronta con información ordenada sobre licencias, impuestos, presupuesto y garantías reduce de forma notable los imprevistos.
Nuestro enfoque consiste en traducir la regulación y las novedades del sector en guías aplicables, desde la cimentación hasta la reforma integral, de modo que el autopromotor pueda tomar cada decisión con criterio técnico y legal.
Diario
Dónde seguir informándose
Diario Profesional reúne cobertura sobre obras y reformas y sobre el sector inmobiliario, con guías como la de reforma integral de vivienda, útiles para planificar fases y costes de cualquier proyecto residencial.
Conclusiones
La autopromoción de vivienda ofrece control sobre el diseño y el coste, a cambio de asumir tareas propias del promotor. Los factores que más pesan son un terreno verificado, un presupuesto cerrado con margen, una financiación ajustada a las condiciones de cada entidad y un cierre documental completo que permita inscribir la vivienda. Respetar el orden de las fases y rodearse de arquitecto, director de ejecución y coordinador de seguridad es la base de una obra sin sobresaltos.
Preguntas frecuentes
¿Cuánto cuesta hacerse una casa por autopromoción?
Depende de la superficie, la zona y las calidades. Un análisis de 2026 estima para 2025 un coste de 314.632 € sin suelo para una vivienda unifamiliar de 120 m² de calidades medias. A ello se suman el terreno, los impuestos y los gastos de financiación.
¿Qué porcentaje financia una hipoteca autopromotor?
Lo habitual es hasta el 80 % del menor valor entre el presupuesto y la tasación, según el Banco de España. Algunas entidades piden más recursos propios, entre el 30 % y el 40 %, y otras ofrecen modalidades con porcentajes distintos, por lo que hay que consultar las condiciones vigentes.
¿El autopromotor necesita seguro decenal?
No si es un autopromotor individual de una única vivienda unifamiliar para uso propio. Si vende la casa dentro de los diez años, debe contratarlo por el tiempo restante, salvo que el comprador lo exonere expresamente.
¿Se puede financiar también la compra del terreno?
Lo normal es que el terreno ya sea del solicitante, porque el banco pide un solar en propiedad e inscrito. Según el Banco de España, es muy poco habitual que la entidad financie además la adquisición del solar.
Recomendaciones
- Comprar vivienda en España: ¿compensa frente a alquilar?
- Cambio de uso de local a vivienda: requisitos y costes 2026
- Reformas en casa sin licencia: qué puedes hacer