A 22 de octubre de 2026, el euríbor a 12 meses se mantiene en niveles superiores al 3%, tras un año marcado por la subida de tipos del Banco Central Europeo (BCE) y por la presión inflacionista derivada del conflicto en Oriente Medio. La media de septiembre se fijó en el 3,247% y la media provisional de octubre, con quince días computados, se sitúa en el 3,222%. Este artículo recoge la previsión del euríbor en 2026 que manejan los analistas, explica por qué cualquier estimación es revisable y cuantifica su efecto sobre una hipoteca variable.
En resumen
- El euríbor a 12 meses cerró septiembre de 2026 en el 3,247%, según el Banco de España, 1,075 puntos por encima de un año antes; la media provisional de octubre es del 3,222%.
- El BCE aprobó el 10 de septiembre una subida de 25 puntos básicos y situó la facilidad de depósito en el 2,50% desde el 16 de septiembre.
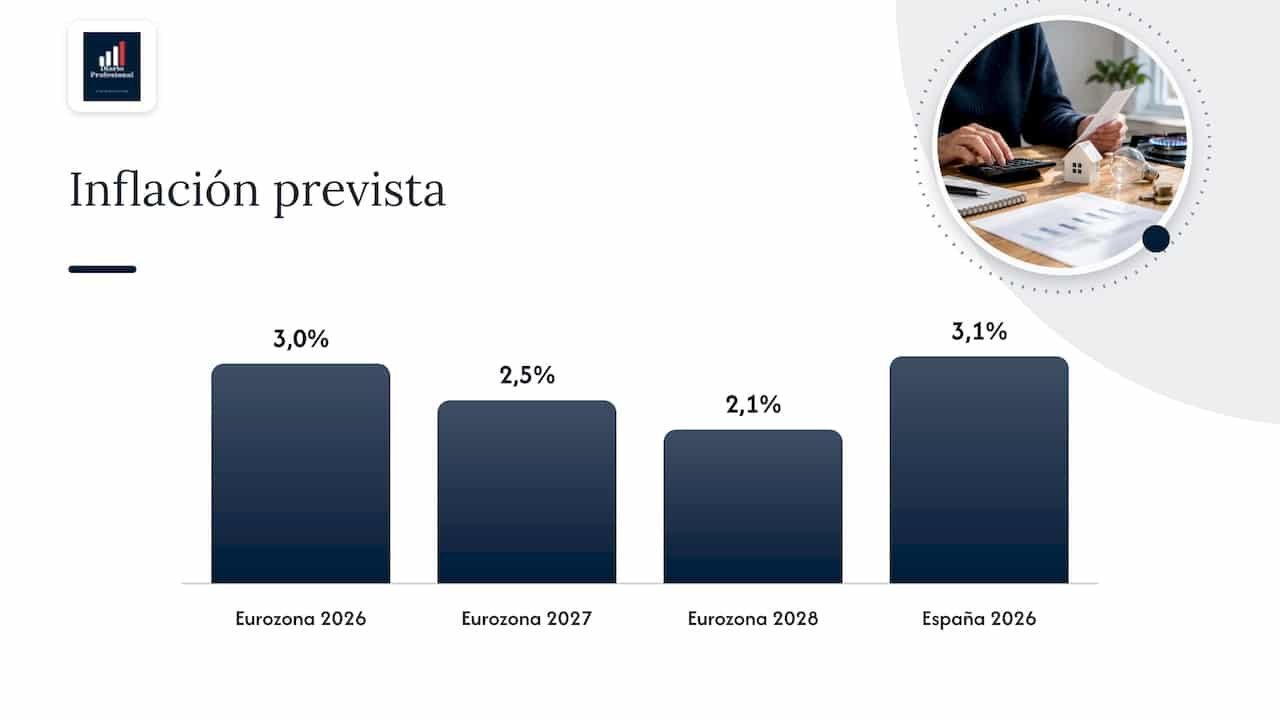
- La inflación media prevista para 2026 es del 3,0% en la eurozona (Eurosistema) y del 3,1% en España (Funcas), lo que condiciona la trayectoria de los tipos.
- Para revisar una hipoteca variable se emplea la media mensual oficial, no el valor diario; las previsiones anuales son orientativas y se revisan con frecuencia.
Tabla de contenidos
- Resumen de los apartados del artículo
- Dónde está el euríbor a 12 meses en octubre de 2026
- Qué mueve el índice: BCE, mercado y energía
- Inflación y shock energético
- Previsión del euríbor en 2026: escenarios y rangos
- Qué significa para una hipoteca variable
- Consecuencias para compradores, propietarios e inversores
- Cómo seguir el euríbor con criterio
- Nuestra perspectiva
- Más información en Diario Profesional
- Conclusiones
- Preguntas frecuentes
Resumen de los apartados del artículo
| Apartado | Contenido | Utilidad principal |
|---|---|---|
| Situación actual | Medias mensuales y evolución interanual | Conocer el punto de partida |
| Papel del BCE | Subida de septiembre y enfoque dependiente de los datos | Entender qué mueve el índice |
| Inflación y energía | Proyecciones del Eurosistema y de Funcas | Identificar los riesgos al alza y a la baja |
| Escenarios | Rango de previsiones y hipótesis alternativas | Planificar con prudencia |
| Efecto en la cuota | Ejemplo numérico de una hipoteca variable | Cuantificar el impacto |
| Decisiones prácticas | Revisión, compra y reformas | Actuar con información |
Dónde está el euríbor a 12 meses en octubre de 2026
El euríbor a un año es el principal índice de referencia de los préstamos hipotecarios en España. Su dato oficial lo publica el Banco de España y, para las revisiones de las hipotecas variables, lo relevante es la media mensual, no la cotización de un día concreto.
La serie de 2026 muestra una tendencia alcista sostenida:
| Periodo | Euríbor 12 meses (media) | Observación |
|---|---|---|
| Octubre de 2025 | 2,187% | Referencia de un año antes |
| Abril de 2026 | 2,747% | Inicio del repunte reciente |
| Julio de 2026 | 2,855% | Continúa la subida |
| Septiembre de 2026 | 3,247% | Máximo anual hasta la fecha |
| Octubre de 2026 (provisional) | 3,222% | Ligera corrección con quince días computados |
La media anual de 2026 se sitúa en el 2,766%, unas cinco décimas por encima de la de 2025. En términos interanuales, el índice acumula una subida de alrededor de un punto porcentual, lo que se traduce en cuotas más elevadas para quien revisa su préstamo este otoño.
La media provisional de octubre queda unas centésimas por debajo de la de septiembre. Esa diferencia es pequeña y todavía puede variar hasta el cierre del mes, de modo que no permite hablar de un cambio de tendencia.
Qué mueve el índice: BCE, mercado y energía
El euríbor no es una predicción oficial del BCE. Refleja las expectativas del mercado interbancario sobre la trayectoria futura de los tipos, por lo que suele anticiparse a las decisiones del banco central. Equiparar el euríbor con el tipo de depósito es un error habitual: la diferencia entre ambos incorpora la prima de riesgo y las expectativas a plazo.
La subida de tipos de septiembre
El Consejo de Gobierno del BCE decidió el 10 de septiembre de 2026 elevar en 25 puntos básicos sus tres tipos de interés de referencia. La facilidad de depósito quedó en el 2,50% desde el 16 de septiembre. El propio BCE vincula esta decisión a la persistencia de la inflación, alimentada en buena medida por el conflicto en Oriente Medio y su efecto sobre los precios energéticos.
La subida no sorprendió al mercado. Los análisis de BBVA Research y Funcas coinciden en que el euríbor ya había descontado buena parte de estas alzas, anticipando las presiones inflacionistas. Por eso el movimiento del índice en 2026 ha sido progresivo y no concentrado en la fecha de cada reunión.
Un banco central sin trayectoria comprometida
El BCE sostiene un enfoque dependiente de los datos: evalúa reunión a reunión la inflación subyacente y la transmisión de la política monetaria, sin comprometerse con una senda concreta de tipos. La consecuencia práctica es que cualquier previsión del euríbor a un año vista debe leerse como un escenario condicionado, no como un calendario.
Inflación y shock energético
Las proyecciones del Eurosistema publicadas en septiembre de 2026 sitúan la inflación media de la eurozona en el 3,0% este año, con moderación hasta el 2,5% en 2027 y el 2,1% en 2028. Esa senda depende de que el shock energético se disipe. En España, el Panel de Funcas de mayo estimaba una inflación media anual del 3,1% para 2026.
Hay un factor adicional de carácter nacional. La incertidumbre sobre la retirada de las medidas fiscales en combustibles y energía dificulta ajustar las previsiones de inflación: el calendario de esa retirada altera los perfiles mensuales del IPC y, por extensión, las expectativas de tipos que se reflejan en el euríbor.
En la práctica, la inflación actúa sobre el euríbor por dos vías:
- Expectativa de nuevas subidas del BCE. Si los precios energéticos persisten, el mercado descuenta más endurecimiento y el índice sube.
- Prima de riesgo. Una mayor incertidumbre sobre la duración del shock encarece el crédito interbancario a plazo.
La vía inversa también existe: una desescalada geopolítica que lleve el petróleo y el gas hacia niveles previos al conflicto reduciría ambas presiones.
Previsión del euríbor en 2026: escenarios y rangos
Los servicios de estudios consultados entre marzo y junio de 2026 manejaban medias anuales para este ejercicio de entre el 2,40% y el 2,89%. Con las medias mensuales observadas hasta septiembre, la media anual ya se sitúa en el 2,766%, dentro de ese rango, aunque la parte alta del intervalo queda más cerca de cumplirse que la baja.
La lección de este año es que las previsiones anuales envejecen rápido. Un choque externo, como el del conflicto en Oriente Medio, desplaza el índice por encima o por debajo del consenso inicial. De ahí que convenga tratar toda previsión como un abanico y no como una cifra.
| Escenario | Condición | Efecto probable en el euríbor |
|---|---|---|
| Estabilización | Los precios energéticos se mantienen y el BCE hace una pausa | Niveles próximos al 3,2% con oscilaciones menores |
| Nuevas subidas | La inflación subyacente no cede y el BCE continúa endureciendo | Repunte adicional del índice |
| Distensión | Normalización de los precios del petróleo y el gas | Descenso gradual a medida que el mercado descuente recortes |
Esta tabla es una síntesis cualitativa elaborada a partir de los factores descritos, no una proyección numérica de ninguna entidad.
La tendencia del euríbor hasta final de año
La tendencia observada es alcista desde abril, con un máximo en septiembre y una media de octubre ligeramente inferior. Mientras el BCE mantenga la dependencia de los datos, las referencias más útiles para seguir la evolución son tres: las medias mensuales del Banco de España, las actas y comunicaciones del BCE y las previsiones trimestrales de inflación de Funcas.
Qué significa para una hipoteca variable
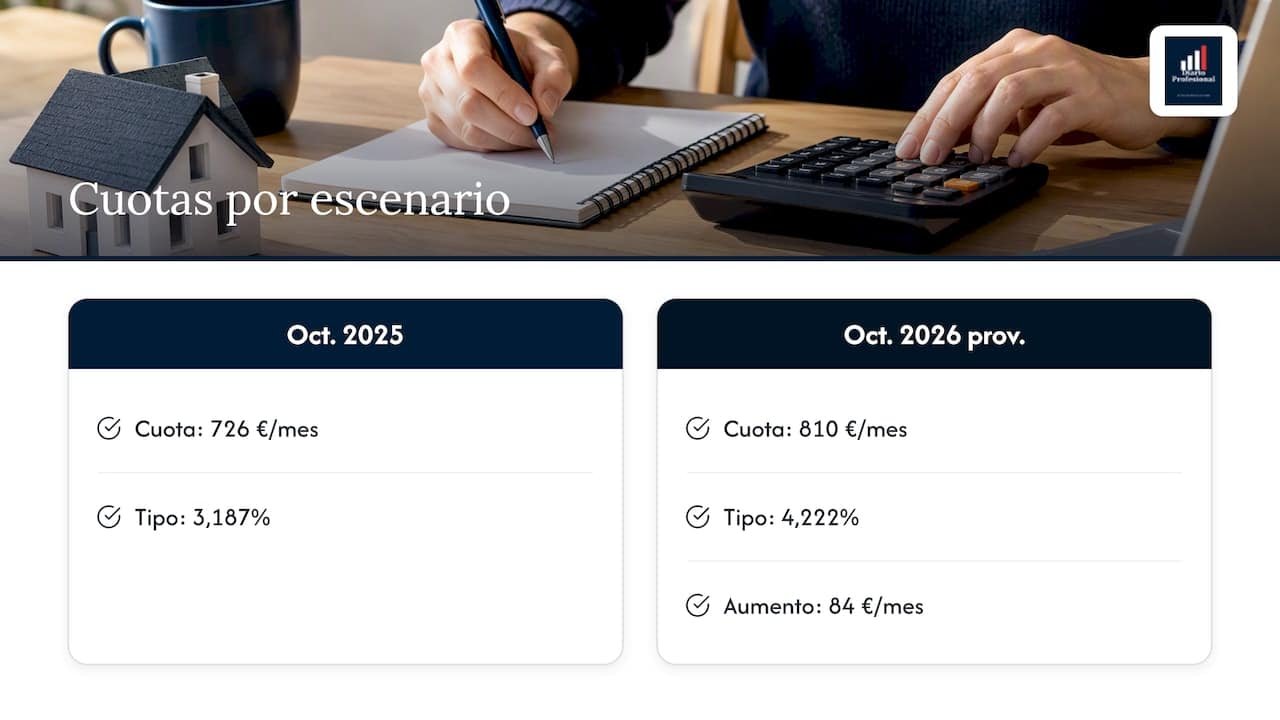
El impacto se calcula de forma sencilla. Como ejemplo ilustrativo, se toma un capital pendiente de 150.000 euros a 25 años con un diferencial del 1% sobre el euríbor y una revisión anual. Con el euríbor de octubre de 2025 (2,187%), el tipo resultante sería del 3,187% y la cuota rondaría los 726 euros mensuales. Con la media provisional de octubre de 2026 (3,222%), el tipo pasaría al 4,222% y la cuota aproximada sería de 810 euros.
La diferencia ronda los 84 euros al mes, unos mil euros al año. Se trata de un cálculo simplificado que mantiene el plazo constante y no incluye comisiones ni vinculaciones. Para un análisis más detallado con otros importes, el portal dispone de una guía sobre cuánto se paga al mes por una hipoteca de 200.000 euros en 2026.
Qué dato se aplica en la revisión
Para las revisiones se utiliza la media mensual del euríbor, publicada oficialmente por el Banco de España, y no el valor del día de la firma ni el del día anterior a la revisión. Calcular la cuota con una cotización diaria es un error frecuente. El dato diario sirve para medir la tendencia a corto plazo, pero solo la media del mes que corresponda según el contrato determina la nueva cuota.
Hipoteca fija o variable
Con el euríbor por encima del 3%, la comparación entre tipo fijo y variable se ha estrechado. La variable conserva la ventaja de bajar si el índice se corrige, pero expone al titular a nuevas subidas. La fija ofrece cuota estable a cambio de un tipo inicial que ya incorpora las expectativas del mercado. La decisión depende de la holgura del presupuesto familiar y del horizonte de permanencia en la vivienda.
Consecuencias para compradores, propietarios e inversores
La previsión del euríbor en 2026 condiciona decisiones distintas según el perfil:
- Compradores de primera vivienda. El esfuerzo mensual sube y el importe financiable baja. Conviene simular la cuota con un euríbor superior al actual para comprobar que sigue siendo asumible. Una lectura complementaria sobre la previsión del euríbor y su impacto en quienes van a pedir un préstamo puede ampliar el contexto. El portal también analiza si comprar vivienda en 2026 o esperar.
- Propietarios con hipoteca variable. Las revisiones de otoño ya reflejan el nivel de septiembre. Reservar un colchón equivalente a varias cuotas adicionales reduce el riesgo de tensión de tesorería.
- Inversores en alquiler. El mayor coste financiero reduce la rentabilidad neta. Resulta pertinente revisar la actualización de rentas, para lo que existe una guía sobre la subida del alquiler en 2026 con IRAV o IPC.
- Quien compara comprar y alquilar. Un tipo más alto modifica el punto de equilibrio, como se detalla al analizar si comprar vivienda en España compensa frente a alquilar.
Los costes de la operación también cuentan en la planificación. Los gastos de compraventa de vivienda, impuestos y costes se suman a la entrada y a la cuota. Para evaluar la dirección de los precios, la referencia del portal es su análisis del precio de la vivienda en 2026.
Reformas y eficiencia energética
El encarecimiento de la financiación influye también en las obras. Quien tiene una hipoteca variable al alza tiende a priorizar las actuaciones que reducen el gasto corriente, como el aislamiento, la climatización eficiente o la energía solar. El artículo sobre cómo el confort, la funcionalidad y la eficiencia energética impulsan las reformas recoge esa lógica, y la sección de obras y reformas reúne guías de precios y de instalaciones.
Cómo seguir el euríbor con criterio
Para interpretar la evolución del índice sin sobrerreaccionar a cada titular, resulta útil un método sencillo:
- Consultar la media mensual oficial del Banco de España, publicada a comienzos de cada mes.
- Comprobar en la escritura la fecha de revisión y el índice de referencia pactado.
- Identificar la próxima reunión del BCE y la publicación del IPC, que son los dos eventos con mayor efecto sobre el índice.
- Recalcular la cuota con un escenario de euríbor 0,5 puntos superior como prueba de resistencia.
- Contrastar las previsiones de varias fuentes y desconfiar de las que ofrecen una cifra única sin explicar sus supuestos.
La regularidad de esta rutina vale más que acertar con el dato futuro, que ningún analista puede garantizar.
Nuestra perspectiva
Desde Diario Profesional se sigue el euríbor como una variable que atraviesa todo el sector de la vivienda: afecta a la capacidad de compra, a la rentabilidad del alquiler, a la decisión de reformar y, en última instancia, al calendario de obras y de instalaciones. Por eso se aborda desde la intersección entre lo normativo, lo financiero y lo práctico, que es el terreno de este portal.
Nuestra lectura de 2026 es doble. Por un lado, la subida del índice está respaldada por datos de inflación y por la actuación del BCE, y no conviene apostar por un descenso rápido. Por otro, las previsiones puntuales han demostrado ser frágiles, de modo que la prudencia consiste en dimensionar las decisiones con un margen y no en adivinar el siguiente dato.
— Diario
Más información en Diario Profesional
Quien necesite profundizar dispone en Diario Profesional de coberturas específicas: la sección de sector inmobiliario recoge el análisis de mercado y precios, y la de legal inmobiliario explica los derechos y obligaciones de propietarios e inquilinos ante los cambios normativos. El portal publica además guías prácticas sobre instalaciones, reformas y administración de fincas.
Conclusiones
El euríbor a 12 meses se sitúa en octubre de 2026 en torno al 3,2%, tras alcanzar el 3,247% en septiembre, y su evolución depende sobre todo de la inflación, del precio de la energía y de las decisiones del BCE, que ha subido tipos hasta el 2,50% en la facilidad de depósito. Las previsiones de los servicios de estudios para la media anual se movieron entre el 2,40% y el 2,89%, y la experiencia del año demuestra que pueden quedarse cortas.
Para el titular de una hipoteca variable, lo relevante es la media mensual oficial, un cálculo prudente de la cuota y un colchón de ahorro. Para el comprador y el inversor, lo razonable es simular escenarios con un índice superior al vigente. La previsión del euríbor en 2026 ofrece una orientación, no una garantía.
Preguntas frecuentes
¿Qué pasará con el euríbor en 2026?
La tendencia desde abril es alcista y la media de septiembre marcó el máximo anual con un 3,247%. Lo que ocurra hasta diciembre dependerá de la inflación, de los precios energéticos y de las próximas decisiones del BCE. Ninguna entidad puede asegurar una cifra concreta.
¿Cuál es la previsión de inflación para España en 2026?
El Panel de Funcas de mayo de 2026 estimaba una inflación media anual del 3,1%. Para la eurozona, las proyecciones del Eurosistema de septiembre señalan un 3,0% en 2026 y un 2,5% en 2027. Estas cifras se revisan con cada nueva publicación.
¿Qué dato del euríbor se usa para revisar la hipoteca?
Se utiliza la media mensual oficial que publica el Banco de España, según el mes de referencia que fije el contrato. El valor diario es solo indicativo y no determina la cuota. Conviene comprobar en la escritura el índice y la fecha de revisión.
¿Cuánto sube la cuota si el euríbor sube un punto?
Depende del capital pendiente y del plazo restante. En el ejemplo de 150.000 euros a 25 años, pasar del 3,187% al 4,222% de tipo supone unos 84 euros más al mes. Es un cálculo aproximado que no incluye comisiones ni productos vinculados.
¿El euríbor es lo mismo que el tipo del BCE?
No. El tipo del BCE es una decisión de política monetaria; el euríbor refleja las expectativas del mercado interbancario y suele anticiparse a esas decisiones. La diferencia entre ambos incorpora la prima de riesgo y las expectativas a plazo.
Recomendaciones
- Precio vivienda 2026 🏡 previsiones y zonas clave
- Rentabilidad alquiler 2026: cifras, mapa por zonas y qué esperar
- ¿Cuánto pagarás al mes por una hipoteca de 200.000 euros en 2026? Calculamos la cuota real según el tipo de interés 🏡
- ¿Comprar vivienda en 2026 o esperar? Descubre qué dicen los expertos sobre precios y oportunidades 🏡