
Sí, en la mayoría de los alquileres en España debe presentarse la autoliquidación del modelo 600, aunque en la vivienda habitual la cuota suele ser cero. El sujeto pasivo habitual es el inquilino, y el trámite lo gestiona la comunidad autónoma donde está el inmueble. Conviene conservar siempre el justificante sellado, porque acredita que el impuesto se ha liquidado.
En resumen:
- Para la vivienda habitual, calcula la renta total del contrato y aplica AUR con la exención 145: la cuota es cero, pero presentar la autoliquidación sigue siendo obligatorio.
- Si el local tributa por IVA y se formaliza en escritura pública, corresponde AJD con la tarifa AJ8 y un tipo del 1,5 % sobre la base.
- El inquilino presenta el modelo; el arrendador debe exigir el justificante antes de cobrar la primera renta, pues puede responder subsidiariamente.
- La falta de presentación puede impedir el acceso a deducciones autonómicas del IRPF por alquiler de vivienda.
- La presentación telemática requiere certificado digital o Cl@ve, aunque algunas comunidades admiten la vía presencial; Ceuta, Melilla y ciertos no residentes siguen reglas distintas.
Tabla de contenidos
- Qué es el modelo 600 y en qué supuestos de arrendamiento se utiliza
- Quién debe presentar y quién paga: sujeto pasivo, no residentes y responsabilidad del arrendador
- Cómo rellenar, calcular y presentar el modelo 600 paso a paso para un alquiler
- Casos prácticos y ejemplos: vivienda habitual, local comercial y contratos temporales
- Dónde presentar según la comunidad autónoma y recursos oficiales para descargar el modelo 600
- Conclusiones prácticas y checklist rápido para el lector
- Una mirada editorial a la formalización del modelo 600
- Guías, plantillas y actualizaciones legales en Diario Profesional
- Preguntas frecuentes
- Fuentes
Qué es el modelo 600 y en qué supuestos de arrendamiento se utiliza
El modelo 600 es la autoliquidación del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD).
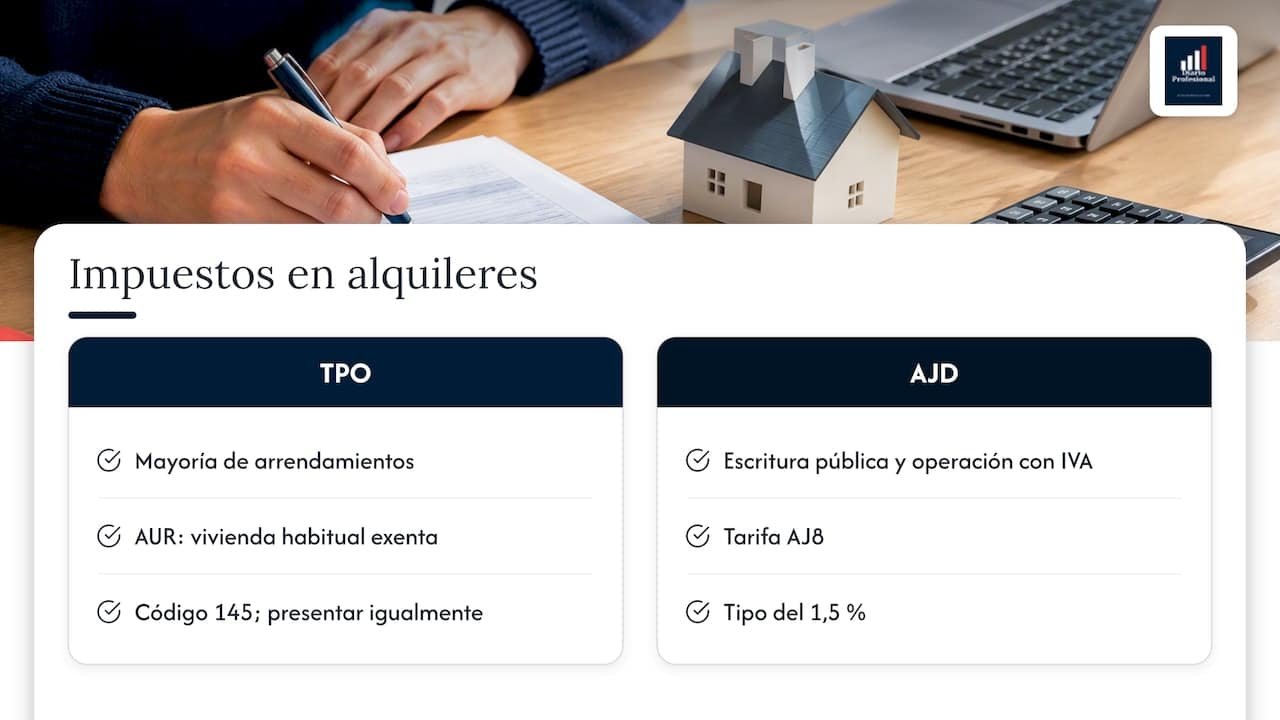
Transmisiones Patrimoniales Onerosas (TPO) se aplica a la mayoría de los arrendamientos. En el alquiler de vivienda habitual la tarifa es la AUR y la operación está sujeta pero exenta, con el código de exención 145. Esto significa que no se paga nada, pero la obligación de presentar la autoliquidación sigue en pie.
La segunda es Actos Jurídicos Documentados (AJD), que entra en juego cuando el contrato se formaliza en escritura pública y la operación tributa por IVA. En ese caso se utiliza la tarifa AJ8, con un tipo del 1,5 %.
Conviene distinguir este impuesto de la fianza. El depósito de la fianza ante el organismo autonómico es un trámite distinto y suele confundirse con el modelo 600. Para ampliar el tratamiento del ITP en estos contratos, puede consultar nuestra guía sobre ITP en el alquiler de vivienda.
Quién debe presentar y quién paga: sujeto pasivo, no residentes y responsabilidad del arrendador
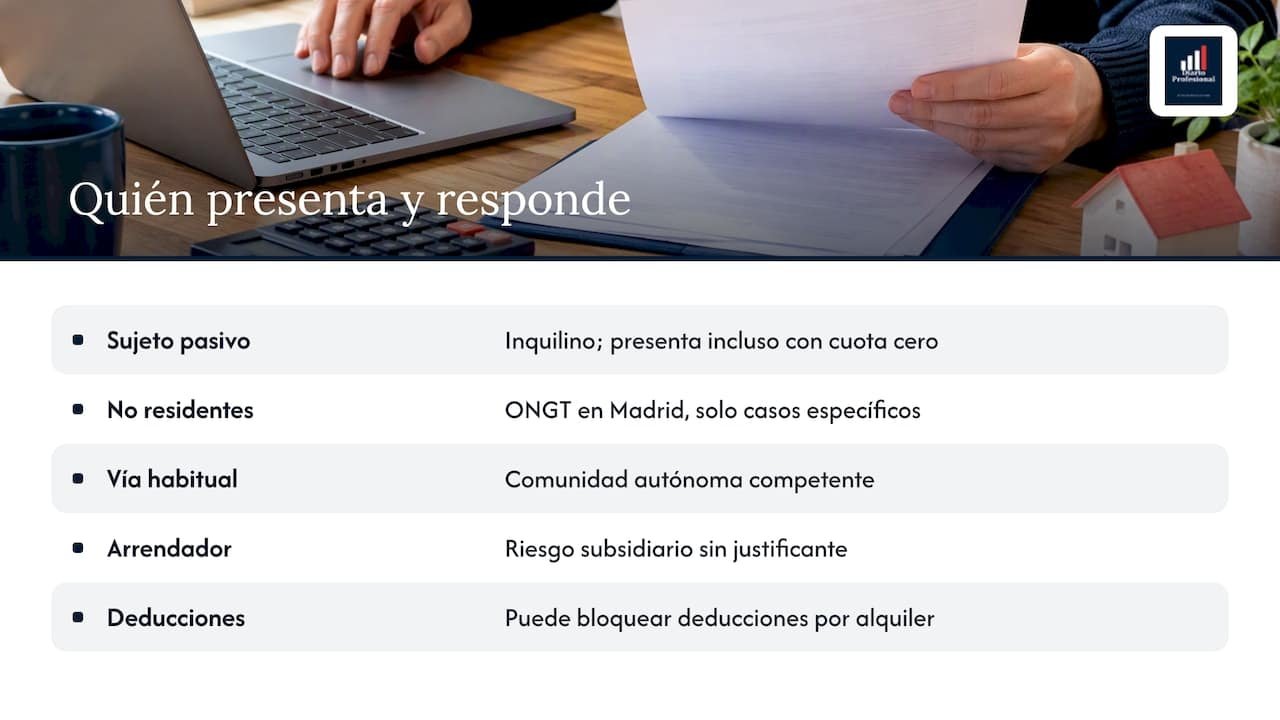
El sujeto pasivo es el arrendatario, es decir, el inquilino. Es quien debe cumplimentar el modelo con sus datos y presentarlo, tanto si la cuota resulta a ingresar como si es cero.
En el caso de los no residentes, la presentación puede corresponder a la Oficina Nacional de Gestión Tributaria (ONGT), en Madrid, pero solo en supuestos específicos. Esa vía no es la habitual para los arrendamientos: cuando el inmueble está en una comunidad autónoma con competencia sobre el impuesto, la autoliquidación se presenta ante ella. Los inmuebles situados en Ceuta y Melilla siguen un régimen propio, que conviene comprobar antes de presentar.
El arrendador no es el obligado principal, pero no puede desentenderse. Si percibe la primera renta sin exigir al inquilino la justificación de que ha liquidado el impuesto, es decir, el modelo 600 sellado, puede ser considerado responsable subsidiario. Por eso conviene pedir el justificante antes de cobrar y archivar una copia junto al contrato.
Las consecuencias de no presentar el modelo también afectan al inquilino. La falta de presentación puede bloquear el acceso a las deducciones autonómicas del IRPF por alquiler de vivienda. Hablamos de ello en nuestra guía sobre el IRPF del alquiler de vivienda.
Cómo rellenar, calcular y presentar el modelo 600 paso a paso para un alquiler
Estos son los pasos habituales para presentar la autoliquidación:
- Descargue el modelo 600 y sus instrucciones, o acceda al formulario telemático de su comunidad autónoma.
- Rellene los datos del arrendatario como sujeto pasivo y los del arrendador como transmitente.
- Indique el tipo de operación, la descripción del inmueble y la fecha de devengo, que es la de firma del contrato.
- Calcule la base imponible y aplique la tarifa y el código de exención que correspondan.
- Presente la autoliquidación y, si la cuota es a ingresar, pague en una entidad colaboradora.
- Descargue o recoja el documento sellado y guárdelo.
La base imponible es el importe total de la renta durante la vigencia del contrato. En vivienda habitual, esa base tributa con la tarifa AUR pero queda exenta, por lo que la cuota es cero.
Los códigos y tarifas más frecuentes son:
- AUR: tarifa de arrendamiento de fincas urbanas, aplicable a la vivienda habitual.
- Código de exención 145: marca la operación como sujeta y exenta en vivienda habitual.
- AJ8: tarifa de documentos notariales cuando hay IVA y escritura pública, con tipo del 1,5 %.
La presentación telemática exige certificado digital o cl@ve. También puede hacerse de forma presencial, siempre que la comunidad lo permita. Los PDF que se adjunten tienen un límite de tamaño, de modo que conviene comprimirlos si el archivo es muy pesado.
Hay que adjuntar el contrato de arrendamiento, la escritura cuando exista y la identificación de las partes. El justificante sellado es el documento que acredita la presentación.
Consejo profesional: antes de dar el trámite por cerrado, compruebe en las instrucciones de su comunidad que el código de exención coincide con su caso, porque un código incorrecto puede generar un requerimiento posterior.
Casos prácticos y ejemplos: vivienda habitual, local comercial y contratos temporales
Los ejemplos ayudan a identificar el caso propio y a ver si la autoliquidación sale a ingresar o a cuota cero:
- Vivienda habitual: la base es la renta total del periodo. Se usa la tarifa AUR con el código de exención 145: la cuota es cero, pero el modelo debe presentarse.
- Local comercial sujeto a IVA y en escritura pública: al formalizarse el contrato ante notario y tributar por IVA, se liquida AJD con la tarifa AJ8 y el tipo del 1,5 % sobre la base. En este caso la cuota sí suele ser a ingresar.
- Contrato de temporada: la base es la renta total del periodo pactado. Si se prorroga, la prórroga se trata conforme a la regla de su comunidad. Para entender el marco de estos contratos, consulte la ley del alquiler de temporada.
Si el alquiler tiene finalidad turística, las reglas de IVA y de tributación pueden cambiar. Lo tratamos en nuestra guía sobre la normativa del alquiler turístico.
Dónde presentar según la comunidad autónoma y recursos oficiales para descargar el modelo 600
La gestión del impuesto corresponde a la comunidad autónoma donde radica el inmueble. Por eso cada territorio tiene su propia plataforma telemática, sus plazos de ayuda y, en ocasiones, particularidades en la forma de presentar o pagar. Lo prudente es acudir siempre a la sede de la administración tributaria de su comunidad.
Hay dos excepciones que conviene recordar: Ceuta y Melilla, y ciertos supuestos de no residentes, que se tramitan en la Oficina Nacional de Gestión Tributaria.
Estos son los recursos oficiales que le serán útiles:
- La sede electrónica de la Agencia Tributaria, con la descarga del modelo 600 y sus instrucciones.
- Los portales tributarios de cada comunidad autónoma, con formularios, guías y pago telemático.
- Los vídeos tutoriales y las guías de ayuda que algunas comunidades publican tras los cambios normativos.
- La documentación sobre presentación por lotes y especificaciones técnicas, útil para gestorías.
Conclusiones prácticas y checklist rápido para el lector
En resumen: el modelo 600 debe presentarse en la mayoría de los alquileres, incluso cuando la cuota es cero. Antes de hacerlo, compruebe si la operación está sujeta o exenta, quién es el sujeto pasivo y qué plataforma autonómica corresponde.
Este es el checklist de cinco pasos:
- Identificar al sujeto pasivo, que suele ser el inquilino.
- Calcular la base imponible con la renta total del contrato.
- Elegir la tarifa y el código de exención que correspondan.
- Presentar y, si procede, pagar en entidad colaboradora.
- Guardar el justificante sellado junto al contrato.
| Aspecto | Qué comprobar |
|---|---|
| Quién presenta | El inquilino, como sujeto pasivo |
| Vivienda habitual | Tarifa AUR y exención 145, cuota cero |
| Local con IVA y escritura | AJD con tarifa AJ8 al 1,5 % |
| Dónde se presenta | Comunidad autónoma del inmueble |
| Justificante | Documento sellado, a conservar |
Si le surge alguna duda, la mejor referencia son siempre las instrucciones oficiales de su comunidad autónoma.
Una mirada editorial a la formalización del modelo 600
En nuestra opinión, el modelo 600 de un alquiler de vivienda se descuida precisamente porque «no cuesta nada». Esa idea es un error de perspectiva: lo que está en juego no es el importe, sino la seguridad jurídica y el acceso a deducciones. Un justificante sellado protege al inquilino frente a un requerimiento y al arrendador frente a una responsabilidad subsidiaria. La diligencia es compartida. Recomendamos archivar el documento junto al contrato y revisar cada cierto tiempo las novedades de su comunidad, que pueden cambiar la forma de presentar. Seguiremos publicando esas actualizaciones.
— Diario
Guías, plantillas y actualizaciones legales en Diario Profesional
Si busca más guías prácticas, en nuestra categoría de Legal inmobiliario reunimos artículos y explicaciones normativas sobre alquiler y propiedad, además de las novedades que afectan a propietarios e inquilinos. Eso sí, nuestro contenido es informativo y no sustituye el asesoramiento fiscal personalizado. Para su caso concreto, consulte a un profesional.
Preguntas frecuentes
¿Quién debe presentar el modelo 600 en un alquiler?
Lo presenta el inquilino, que es el sujeto pasivo del impuesto. El arrendador debería exigirle el justificante sellado para evitar una posible responsabilidad subsidiaria. Se presenta ante la administración tributaria de la comunidad autónoma donde está el inmueble.
¿Cuánto hay que pagar por el modelo 600 en un alquiler de vivienda?
En la vivienda habitual la operación está sujeta pero exenta, así que la cuota suele ser cero. Aun así, hay que presentar la autoliquidación con la tarifa AUR y el código de exención 145. Solo resulta una cuota a ingresar en otros supuestos, como el local con IVA y escritura pública.
¿Qué pasa si no presento el modelo 600?
La falta de presentación puede bloquear el acceso a las deducciones autonómicas del IRPF por alquiler de vivienda. Además, el arrendador que cobra la renta sin exigir el justificante puede responder de forma subsidiaria.
¿Dónde se presenta el modelo 600 de un alquiler?
Se presenta en la comunidad autónoma donde radica el inmueble, por vía telemática con certificado digital o cl@ve, o de forma presencial si se permite. Los supuestos de Ceuta, Melilla y algunos no residentes siguen un régimen distinto.
Recomendaciones
- ITP en el alquiler de vivienda: cuándo se paga y cómo tramitarlo
- Contrato alquiler temporada 🏡 modelo y requisitos 2026
- Fianza de alquiler 🏡 cuantía, devolución y plazos
- IRPF del alquiler de vivienda: Ahorrar hasta el 90 % IRPF