

La descalificación VPO es el procedimiento administrativo por el que una vivienda de protección oficial pierde esa condición y pasa a ser vivienda libre, con lo que desaparecen los límites de precio y de uso. Solo puede solicitarla el propietario cuando ha transcurrido el plazo mínimo exigido, la vivienda no pertenece a un régimen excluido y se devuelven las ayudas recibidas con sus intereses. La competencia es autonómica, de modo que el procedimiento exacto varía según la comunidad.
En resumen
- La descalificación voluntaria permite liberalizar la vivienda antes de que termine el periodo de protección; cuando este concluye, la extinción puede operar sin trámite en algunas comunidades, como Madrid.
- Los plazos mínimos dependen de la comunidad y de la fecha de calificación: por ejemplo, 15 años en La Rioja y, en Murcia, 15 o 30 años según la calificación.
- El coste se compone de las ayudas directas y beneficios fiscales con intereses legales, la cancelación del préstamo cualificado y una tasa autonómica.
- La resolución debe inscribirse en el Registro de la Propiedad para que la liberalización conste.
- El plazo concreto de cada vivienda figura en la escritura o en la cédula de calificación definitiva.
Tabla de contenidos
- Qué es la descalificación VPO y en qué se diferencia del fin de la protección
- Plazos mínimos para liberalizar una vivienda protegida
- Viviendas excluidas de la descalificación VPO
- Cuánto cuesta la descalificación VPO
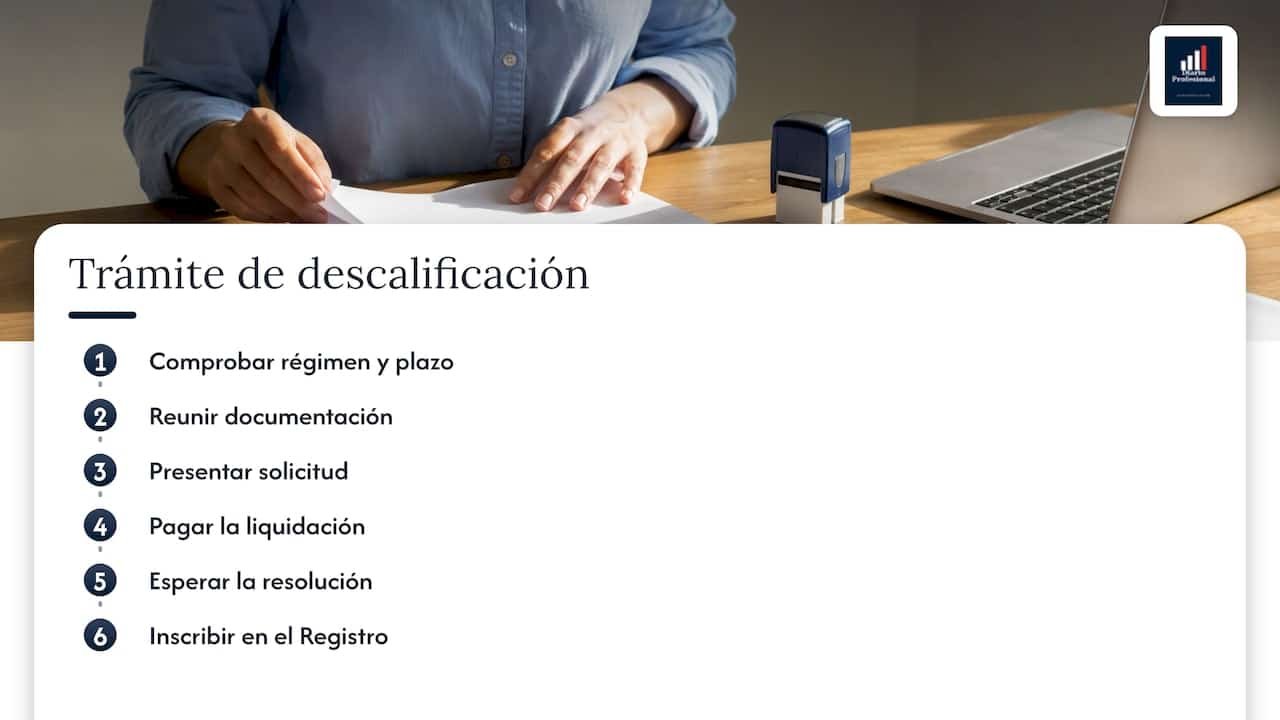
- Trámite de descalificación VPO paso a paso
- Resumen del procedimiento por comunidad
- Liberalizar la vivienda VPO para venderla: qué conviene saber
- Errores habituales en la descalificación VPO
- Nuestra perspectiva
- Más información para propietarios e inversores
- Conclusiones
- Preguntas frecuentes
Qué es la descalificación VPO y en qué se diferencia del fin de la protección
Una vivienda de protección oficial (VPO) es la que se promueve o adquiere con un régimen público que limita el precio máximo de venta y de alquiler, y que suele exigir que sea residencia habitual del titular. A cambio, el propietario accedió a ayudas, préstamos cualificados con intereses subsidiados o beneficios fiscales. Esa contraprestación explica por qué liberalizar la vivienda exige una regularización económica.
Conviene separar dos situaciones. La primera es la descalificación voluntaria: según la Comunidad de Madrid, es el procedimiento para que la vivienda pierda su condición protegida antes de que acabe el plazo previsto. La segunda es la finalización del periodo de protección, en la que la extinción puede operar automáticamente y, según la guía madrileña, no exige trámite administrativo. En ese caso, el propietario puede necesitar únicamente un certificado que acredite que la protección ha concluido.
Castilla y León describe la descalificación como la supresión de las limitaciones para disponer libremente de la vivienda, e indica que conlleva devolver los subsidios del préstamo cualificado con intereses y liquidar determinados impuestos. El Ministerio de Vivienda y Agenda Urbana recuerda, por su parte, que esta materia es competencia de las comunidades autónomas, que establecen el procedimiento correspondiente. No existe, por tanto, un trámite único estatal.
Plazos mínimos para liberalizar una vivienda protegida
El plazo mínimo es el primer filtro. Las comunidades publican criterios distintos, y en todas ellas el dato decisivo es la fecha de calificación definitiva de la vivienda.
- Madrid: la solicitud voluntaria requiere que haya transcurrido el plazo mínimo aplicable. El plazo concreto consta en la escritura o en la cédula de calificación definitiva; para consultarlo se facilita el número de expediente y la fecha de calificación.
- Murcia: la sede electrónica exige que no haya perjuicio a terceros y fija mínimos de 15 años para ciertas calificaciones posteriores al 12 de febrero de 2001 y de 30 años para determinadas calificaciones posteriores al 14 de julio de 2005.
- La Rioja: la solicitud voluntaria puede plantearse a partir de 15 años desde la calificación definitiva, siempre que no perjudique a terceros y se devuelvan las ayudas con sus intereses.
- Andalucía: para las viviendas protegidas en propiedad calificadas antes del 24 de enero de 2025 rigen criterios transitorios. Como regla general, las de promoción privada deben agotar el periodo fijado en el Plan Andaluz, salvo programas que permitan la descalificación anticipada. No se autoriza si perjudica a terceros.
De ahí se deduce una consecuencia práctica para las preguntas habituales sobre Andalucía: la protección no se levanta de forma automática por haber cumplido una cifra de años concreta, sino que depende del plan bajo el que se calificó la vivienda y del periodo que este fijó. Lo mismo ocurre en Cataluña y el resto de territorios: la duración de la protección debe comprobarse en la documentación de la propia vivienda y en la administración autonómica competente.
Viviendas excluidas de la descalificación VPO
No todas las viviendas protegidas pueden liberalizarse a voluntad del titular. Las guías autonómicas coinciden en excluir varios supuestos:
- Determinadas viviendas de promoción pública, es decir, las promovidas directamente por la Administración o financiadas íntegramente con fondos públicos (Andalucía y Madrid lo recogen; La Rioja las excluye también).
- Las viviendas de integración social o VIS, en el caso de Madrid.
- Las viviendas en arrendamiento mientras mantengan ese régimen de uso, según Madrid.
- Los inmuebles acogidos a determinados planes con ayudas, en La Rioja.
- Cualquier caso en que la descalificación perjudique a terceros, condición que figura en Andalucía, Murcia y La Rioja.
Para el inversor, esta lista tiene una lectura inmediata: una vivienda protegida en alquiler no puede tratarse como un activo liberalizable a corto plazo, y adquirir una VPO con la intención de revenderla como libre exige comprobar antes el régimen, el plan de calificación y la antigüedad. La normativa general sobre vivienda y sus novedades pueden consultarse en la guía de la ley de vivienda en España.
Cuánto cuesta la descalificación VPO
No hay una cifra única, porque el importe depende de lo que el propietario recibió durante la vida de la vivienda. En Madrid, el coste depende de las ayudas directas percibidas y, en su caso, de las bonificaciones o exenciones tributarias, con sus intereses legales. Si hubo préstamo cualificado, debe cancelarse o sustituirse por uno libre.
La ficha de la Generalitat Valenciana detalla los conceptos con claridad:
- Devolución de las ayudas y beneficios públicos con intereses legales.
- Cancelación del préstamo cualificado.
- Reintegro de las exenciones tributarias autonómicas o locales obtenidas.
- Una tasa del 0,05 % calculada sobre la superficie útil, incluidos los anejos si los hay, multiplicada por el módulo de venta aplicable a la zona. Esa misma ficha fija una tasa de 2,55 euros por el certificado de que la protección ya ha terminado.
A título meramente ilustrativo, con un módulo hipotético de 2.000 € por metro cuadrado y 80 m² útiles, la base sería de 160.000 € y la tasa del 0,05 % resultaría en 80 €. El módulo real de cada zona y la superficie computable deben tomarse de la resolución vigente, de modo que el ejemplo solo muestra el mecanismo de cálculo. Lo realmente variable es la devolución de ayudas e intereses, que puede superar con mucho a la tasa.
En cuanto a la fiscalidad, el gasto de la descalificación cuando se va a vender la vivienda ha sido objeto de consultas a la Dirección General de Tributos sobre su tratamiento en el IRPF. Antes de vender, procede consultar con un asesor fiscal cómo se computa en cada caso. Más contexto del sector puede encontrarse en la sección de legal inmobiliario.
Trámite de descalificación VPO paso a paso
Aunque cada comunidad tiene su sede electrónica y sus modelos, la secuencia es muy similar.
1. Comprobar el régimen y el plazo
La escritura de compraventa o la cédula de calificación definitiva indican el régimen, el plan y la duración de la protección. Si falta la cédula, el número de expediente de construcción y la fecha de calificación permiten pedir la información a la administración.
2. Reunir la documentación
En Andalucía, la solicitud se presenta ante la Delegación Territorial de vivienda de la provincia del inmueble, con impreso de solicitud, identificación y título de propiedad inscrito. Según el caso se añaden nota simple (el extracto del Registro de la Propiedad sobre titularidad y cargas), escrituras y certificados de ayudas y del préstamo cualificado. Murcia también pide la nota simple y, en primera transmisión, puede requerir justificantes de bonificaciones tributarias, certificación bancaria de ayudas, cancelación del préstamo cualificado y autorización de los cotitulares cuando corresponda.
3. Presentar la solicitud
Se presenta en la sede electrónica o en el registro del organismo autonómico de vivienda. Cuando hay varios propietarios, conviene que todos firmen o autoricen desde el principio, porque la falta de una autorización es una causa frecuente de requerimientos.
4. Recibir la liquidación y pagar
En la Comunidad Valenciana, tras el cálculo administrativo se comunica la cantidad y la cuenta de ingreso. El interesado dispone de diez días para pagar y acreditar el pago, y la falta de ingreso en plazo impide conceder la descalificación.
5. Esperar la resolución
En Andalucía, si pasan tres meses desde la solicitud sin resolución expresa, esta se entiende desestimada por silencio negativo. Es decir, la ausencia de respuesta no equivale a autorización, y el propietario debe valorar con un abogado si recurre.
6. Inscribir la resolución
Acreditado el reintegro, el servicio territorial dicta la resolución, y la Generalitat Valenciana señala que esta debe presentarse en el Registro de la Propiedad para su anotación. Solo entonces la vivienda consta como libre ante compradores y entidades financieras.
Resumen del procedimiento por comunidad
| Comunidad | Plazo o criterio citado | Particularidad |
|---|---|---|
| Madrid | Plazo mínimo aplicable, indicado en la escritura o cédula | Excluye ciertas VPO de promoción pública, VIS y viviendas en arrendamiento |
| Murcia | 15 años o 30 años según fecha de calificación | Exige que no haya perjuicio a terceros; autorización de cotitulares |
| La Rioja | A partir de 15 años desde la calificación definitiva | Devolución de ayudas e intereses; excluye promoción pública |
| Andalucía | Agotar el periodo del plan, salvo programas anticipados | Criterios transitorios para calificadas antes del 24 de enero de 2025; silencio negativo a los tres meses |
| Comunidad Valenciana | Según plan de calificación | Tasa del 0,05 %; diez días para pagar; inscripción registral |
Liberalizar la vivienda VPO para venderla: qué conviene saber
Quien busca liberalizar una vivienda protegida casi siempre persigue venderla al precio de mercado. Mientras la vivienda siga protegida, la venta sigue sometida a las reglas de su régimen, entre ellas el precio máximo y los requisitos del comprador, que fija cada comunidad. En Cataluña, como en el resto del país, la competencia corresponde a la administración autonómica, y las condiciones aplicables a cada piso dependen de su calificación y de su cédula. Por ello el primer paso antes de anunciar el inmueble es confirmar su régimen.
Las variaciones de precio máximo también se mueven con la normativa de cada territorio, como muestra el caso de la subida del precio de la vivienda protegida en Aragón. Quien compra una VPO como inversión debe tener presente que el margen de reventa solo se libera tras completar el proceso descrito.
Efectos para inquilinos y propietarios
Para los inquilinos, la protección del régimen de arrendamiento impide, en Madrid, que se solicite la descalificación voluntaria mientras la vivienda mantenga ese uso. Para quien arrienda una vivienda libre, las garantías contractuales se explican en la información sobre contratos de alquiler y desahucios.
Errores habituales en la descalificación VPO
- Confundir el fin del periodo de protección con la descalificación voluntaria, y abonar costes que no corresponden o esperar un trámite que no existe.
- Presentar la solicitud sin la nota simple actualizada o sin el certificado de ayudas y del préstamo cualificado, lo que alarga el expediente.
- No cancelar o novar el préstamo cualificado antes de la resolución.
- Omitir la inscripción registral de la resolución y descubrir el problema en la firma de la compraventa.
- Dejar pasar el plazo de pago fijado por la administración, que en Valencia es de diez días y puede impedir la concesión.
Nuestra perspectiva
En Diario Profesional seguimos el cruce entre la ley y la práctica de la vivienda, y la descalificación es un buen ejemplo: una norma autonómica, un plazo escrito en una cédula y un cálculo económico que condicionan una venta o una inversión.
Nuestro enfoque consiste en traducir esa normativa en guías prácticas y en explicaciones legales claras, de modo que propietarios, inversores y profesionales lleguen al trámite con el régimen comprobado, la documentación completa y una estimación realista del coste.
Cubrimos además las profesiones que rodean a la vivienda, desde la administración de fincas hasta las obras y reformas, porque quien libera una vivienda suele afrontar después una venta, una reforma o una mudanza.
Diario
Más información para propietarios e inversores
Quien prepara una descalificación suele necesitar contexto adicional sobre normativa, mercado y reformas previas a la venta. Diario Profesional reúne noticias, análisis y guías en su sección de legal inmobiliario, en la de sector inmobiliario y en la de obras y reformas, con contenidos pensados para propietarios, inquilinos y profesionales.
Conclusiones
La descalificación VPO es un trámite autonómico que convierte una vivienda protegida en libre a cambio de devolver ayudas, beneficios fiscales e intereses y de pagar una tasa. Exige haber cumplido el plazo mínimo, no estar en un régimen excluido y no perjudicar a terceros. El dato de partida es siempre la escritura o la cédula de calificación definitiva, que fija el plazo concreto.
El procedimiento se ordena en comprobar el régimen, reunir la documentación, solicitar, abonar la liquidación, esperar la resolución e inscribirla en el Registro de la Propiedad. Como los requisitos y las cuantías cambian según la comunidad y la fecha de calificación, el órgano de vivienda competente es la referencia final para cada caso, y la información conviene verificarla en su sede electrónica antes de iniciar el expediente.
Preguntas frecuentes
¿Cuánto cuesta descalificar una vivienda de VPO?
Depende de las ayudas directas y beneficios fiscales percibidos, que se devuelven con intereses legales, de la cancelación del préstamo cualificado y de una tasa autonómica. En la Comunidad Valenciana la tasa es del 0,05 % sobre la superficie útil multiplicada por el módulo de venta de la zona. La cifra total solo la calcula la administración competente.
¿Se descalifica automáticamente una VPO en Andalucía después de 30 años?
No hay una regla basada solo en esa cifra. Para las viviendas calificadas antes del 24 de enero de 2025, las de promoción privada deben agotar el periodo fijado en el Plan Andaluz, salvo programas que permitan la descalificación anticipada. Si el periodo ha terminado, conviene pedir a la Delegación Territorial la confirmación correspondiente.
¿Cuántos años dura la protección oficial de una vivienda en Cataluña?
La duración depende del régimen y de la calificación de cada vivienda, y figura en su escritura o cédula de calificación. Como la competencia es autonómica, la Generalitat es la administración que puede confirmarla para un inmueble concreto.
¿Hay que hacer algún trámite cuando termina el periodo de protección?
Según la guía de la Comunidad de Madrid, la extinción al finalizar el periodo puede operar sin trámite administrativo. Aun así, para vender sin dudas registrales puede resultar útil obtener el certificado que acredite que la protección ha concluido, como el que prevé la ficha valenciana con una tasa de 2,55 euros.
Recomendaciones
- Okupación ley 2026: qué cambia realmente para los propietarios
- Subida alquiler 2026 🏡 cómo calcular IRAV o IPC
- Subida alquiler 2026 🏡 cómo calcular IRAV o IPC
- Gastos compraventa vivienda 🏡 impuestos y costes 2026