
La subrogación hipotecaria es el mecanismo legal que permite trasladar un préstamo hipotecario a otra entidad, o cambiar al titular de la deuda, sin cancelar el contrato ni constituir una hipoteca nueva. En el uso más habitual, el prestatario conserva su vivienda y su garantía, pero pasa a deber el capital pendiente a un banco que ofrece mejores condiciones de tipo de interés o de plazo. Este artículo explica cómo funciona, qué diferencia hay con la novación, qué trámites y plazos fija la normativa española y qué costes deben considerarse antes de decidir.
En resumen
- La subrogación de acreedor traslada la hipoteca a otro banco; la subrogación de deudor sustituye al titular. Son figuras distintas con efectos distintos.
- La novación modifica las condiciones con la misma entidad y exige escritura pública e inscripción en el Registro de la Propiedad; la subrogación suele reservarse para cuando el banco actual no mejora la oferta.
- El banco actual dispone de siete días naturales para certificar el saldo y de quince días naturales para presentar una contraoferta, y durante ese periodo la subrogación no puede formalizarse.
- Los gastos de una subrogación suelen ser superiores a los de una novación e inferiores a los de una hipoteca nueva; conviene comparar siempre la ficha precontractual (FEIN) de cada oferta.
Tabla de contenidos
- Qué es la subrogación de hipoteca y qué modalidades existen
- Subrogación de acreedor: cambiar la hipoteca de banco
- Diferencias entre subrogación y novación de la hipoteca
- Requisitos y pasos para subrogar una hipoteca
- Gastos de la subrogación de hipoteca y quién los paga
- Subrogación de deudor: cuando cambia el titular
- Cuándo compensa subrogar la hipoteca
- Derechos del banco actual y plazos de reacción
- Nuestra perspectiva sobre la subrogación hipotecaria
- Dónde seguir informándose
- Errores frecuentes al cambiar de banco la hipoteca
- Conclusiones
- Preguntas frecuentes
Qué es la subrogación de hipoteca y qué modalidades existen
En derecho civil, subrogar significa sustituir a una de las partes de una relación jurídica sin extinguirla. Aplicada a un préstamo con garantía hipotecaria, la sustitución puede afectar a dos posiciones: la del acreedor (el banco) o la del deudor (el titular). La normativa de referencia es la Ley 2/1994 sobre subrogación y modificación de préstamos hipotecarios, complementada por la Ley 5/2019 reguladora de los contratos de crédito inmobiliario.
La distinción práctica entre ambas modalidades es la siguiente:
| Modalidad | Qué cambia | Qué se mantiene | Situación típica |
|---|---|---|---|
| Subrogación de acreedor | La entidad que concede el préstamo | La vivienda, la garantía y el titular | Mejorar tipo de interés o plazo cambiando de banco |
| Subrogación de deudor | El titular del préstamo | La entidad y, en principio, las condiciones pactadas | Un comprador asume la hipoteca del vendedor |
| Novación | Las condiciones del contrato | Entidad y titular | Renegociar tipo, plazo o cuotas con el mismo banco |
Según la guía del Banco de España, la subrogación de acreedor permite cambiar la hipoteca a otra entidad cuando no se logra mejorar sus condiciones negociando con el banco actual. La subrogación de deudor, por su parte, hace que el nuevo prestatario asuma los derechos y obligaciones del anterior, con autorización expresa o tácita de la entidad acreedora.
Subrogación de acreedor: cambiar la hipoteca de banco
Es la modalidad que concentra la mayoría de las búsquedas sobre este tema y la que interesa al titular que paga una cuota que considera elevada. El procedimiento tiene una particularidad relevante: el deudor puede subrogar a otra entidad financiera sin el consentimiento del banco acreedor, siempre que tome prestado el dinero necesario para pagar la deuda y haga constar ese propósito en la escritura pública. Es decir, el banco original no puede vetar el cambio, aunque sí tiene derecho a reaccionar dentro de unos plazos.
Qué condiciones pueden modificarse
La subrogación de acreedor permite alterar el tipo de interés, el plazo o ambos elementos. El resto de cambios (por ejemplo, el capital, el método de amortización o las garantías personales) se articulan mediante una novación posterior, una vez culminada la subrogación. En consecuencia, el cambio de banco no equivale a una renegociación integral: el contrato se traslada con ajustes concretos y cualquier otra modificación requiere un segundo acto.
Qué suele mantenerse
La vivienda hipotecada sigue siendo la misma garantía, el capital pendiente se subroga íntegro y el prestatario conserva su posición. Las vinculaciones comerciales que pudiera exigir la nueva entidad (nómina, seguros, tarjetas) forman parte de la oferta y deben figurar en la documentación precontractual, por lo que resulta necesario examinarlas antes de firmar, dado que influyen en el coste real de la operación.
Diferencias entre subrogación y novación de la hipoteca
La novación es la modificación, por acuerdo entre las partes, de las condiciones iniciales del préstamo. Puede afectar al capital, al plazo, al tipo de interés, al método de amortización, a otras condiciones financieras y a las garantías personales. Debe formalizarse en escritura pública e inscribirse en el Registro de la Propiedad.
La diferencia esencial es el interlocutor. En la novación, el titular negocia con su banco y mantiene el contrato con él. En la subrogación de acreedor, la negociación se produce con una entidad distinta, que ofrece condiciones competitivas y se coloca en la posición del banco anterior.
| Criterio | Novación | Subrogación de acreedor |
|---|---|---|
| Entidad | La misma | Otra distinta |
| Requiere acuerdo del banco actual | Sí | No, si se cumplen los requisitos legales |
| Alcance de los cambios | Amplio (capital, plazo, tipo, amortización, garantías) | Tipo de interés, plazo o ambos; el resto, por novación posterior |
| Escritura pública | Sí, con inscripción registral | Sí |
| Coste habitual | Menor | Intermedio entre novación e hipoteca nueva |
La orientación del Banco de España es clara en el orden de actuación: primero se negocia con el banco actual y, si no se consiguen mejores condiciones, se plantea el cambio de entidad. Esa secuencia es también la que más rédito suele dar, porque la oferta de otra entidad actúa como argumento de negociación.
Requisitos y pasos para subrogar una hipoteca
El procedimiento sigue un orden definido por la normativa. Cada paso conlleva un plazo o un documento que conviene conocer.
- Estudio previo. Se reúnen la escritura de la hipoteca, el último recibo, el cuadro de amortización y los datos de ingresos. Con ellos se solicitan ofertas a varias entidades.
- Entrega de la FEIN. La Ley 5/2019 exige que el prestamista entregue al prestatario la Ficha Europea de Información Normalizada con una antelación mínima de diez días naturales respecto a la firma. Es el documento que permite comparar tipo, comisiones, vinculaciones y gastos de forma homogénea.
- Oferta vinculante. La nueva entidad formula una oferta vinculante al titular. Con ella, solicita al banco actual el certificado del saldo pendiente.
- Certificado del saldo. La entidad antigua debe entregarlo en el plazo de siete días naturales.
- Periodo de contraoferta. Desde la entrega del certificado, el banco actual dispone de quince días naturales para ofrecer una modificación de las condiciones. Mientras transcurre ese plazo, no puede formalizarse la subrogación.
- Escritura. Vencido el plazo, o aceptada una de las alternativas, se otorga la escritura pública de subrogación ante notario. La nueva entidad abona la deuda a la anterior y la hipoteca queda inscrita a su favor.
Un aspecto operativo que suele pasarse por alto es la coherencia entre fechas: el cómputo de los diez días de la FEIN y los de los plazos del banco anterior se solapan en parte, de modo que planificar la firma con margen evita demoras innecesarias.
Documentación habitual
Las entidades suelen pedir documento de identidad, últimas nóminas o declaración de la renta en caso de autónomos, vida laboral, extractos bancarios, la escritura vigente y, en su caso, una tasación actualizada. La tasación la realiza una sociedad homologada y su resultado condiciona el importe financiable.
Gastos de la subrogación de hipoteca y quién los paga
Los costes de la operación son el factor que más decide si el cambio compensa. La guía oficial resume la comparación de forma útil: los gastos de subrogación suelen superar los de una novación y ser inferiores a los de una hipoteca nueva. Dentro de ese marco, conviene distinguir varias partidas.
| Partida | Comentario |
|---|---|
| Comisión por novación | Puede cobrarla la entidad, generalmente pactada en origen; en la novación del plazo de vencimiento no puede exceder el 0,1 % del capital pendiente |
| Impuesto de Actos Jurídicos Documentados (AJD) | La modificación del tipo de interés o del plazo está exenta, teniendo en cuenta la normativa tributaria autonómica |
| Notaría, registro y gestoría | Se rigen por las reglas de la Ley 5/2019 y por lo que indique la FEIN de la oferta |
| Tasación | Necesaria para que la nueva entidad valore la garantía |
| Compensación o comisión al banco anterior | Sujeta a los límites legales y a lo pactado en el contrato original |
La recomendación técnica es no comparar solo el tipo de interés nominal. Una oferta con un tipo menor puede resultar peor si exige productos vinculados que encarecen el conjunto o si la comisión por cancelación del banco actual absorbe parte del ahorro. La cifra que sintetiza la operación es la TAE, junto con el desglose de gastos de la FEIN. Para dimensionar el efecto de un cambio de tipo sobre la cuota, puede resultar útil el análisis sobre cuánto se paga al mes por una hipoteca de 200.000 euros en 2026, que muestra la sensibilidad de la cuota al tipo de interés.
Quienes estén valorando además una compra encontrarán el desglose de impuestos y costes asociados en el artículo sobre gastos de la compraventa de vivienda, que complementa lo anterior desde el punto de vista del comprador.
Subrogación de deudor: cuando cambia el titular
El segundo gran supuesto se produce cuando una persona adquiere una vivienda con hipoteca vigente y asume la deuda del vendedor. El nuevo prestatario ocupa la posición jurídica del anterior, con sus derechos y obligaciones, y la operación requiere la autorización de la entidad, que puede ser expresa o tácita.
En la práctica, el banco analiza la solvencia del comprador como lo haría con cualquier solicitante, y puede condicionar su aceptación a un cambio de condiciones. Por ello, esta figura se emplea sobre todo cuando el préstamo existente tiene un tipo atractivo que el mercado actual ya no ofrece, circunstancia que convierte la asunción de la deuda en un valor añadido para la compraventa. También aparece en herencias, divorcios o transmisiones familiares, casos en que la sustitución del titular evita cancelar y reconstituir la garantía.
No debe confundirse con la subrogación en el contrato de arrendamiento, que responde a otra lógica jurídica. Quien busque información sobre ese supuesto puede consultar la explicación sobre la subrogación del alquiler por fallecimiento.
Cuándo compensa subrogar la hipoteca
La decisión depende de cuatro variables que conviene evaluar en conjunto:
- Diferencial de coste. El ahorro mensual, multiplicado por los meses que previsiblemente se conservará la hipoteca, debe superar con holgura los gastos de la operación.
- Capital pendiente y plazo restante. Cuanto mayor es el capital y más largo el plazo, más pesa una mejora en el tipo. En hipotecas casi amortizadas, el ahorro suele ser reducido.
- Tipo de interés contratado. Pasar de variable a fijo, o a mixto, cambia la exposición a las revisiones y es una de las razones más frecuentes para el cambio.
- Vinculaciones exigidas. Seguros, nómina o planes de pensiones que la nueva entidad requiera deben computarse como coste.
Un ejemplo ilustrativo, con cifras hipotéticas: si una cuota baja unos 60 euros al mes y los gastos totales de la operación ascienden a 1.500 euros, el punto de equilibrio se alcanza a los 25 meses. Si el titular prevé vender la vivienda antes de ese plazo, la subrogación no resulta rentable. El cálculo es sencillo, pero decisivo.
La evolución del mercado también condiciona la estrategia. El contexto de la contratación y los efectos de la normativa reciente se describen en el análisis sobre el mercado hipotecario y la nueva ley, y la dinámica general de operaciones en el reportaje sobre datos y evolución de la compraventa de viviendas.
Derechos del banco actual y plazos de reacción
La entidad que ya tiene la hipoteca no queda indefensa: la ley le reconoce un papel concreto. Debe certificar el saldo en siete días naturales y, entregado el certificado, dispone de quince días naturales para ofrecer una modificación de condiciones. Este mecanismo permite que el banco retenga al cliente igualando o mejorando la oferta rival, y es la razón por la que, en muchos casos, el resultado final es una novación con mejores condiciones sin llegar a cambiar de entidad.
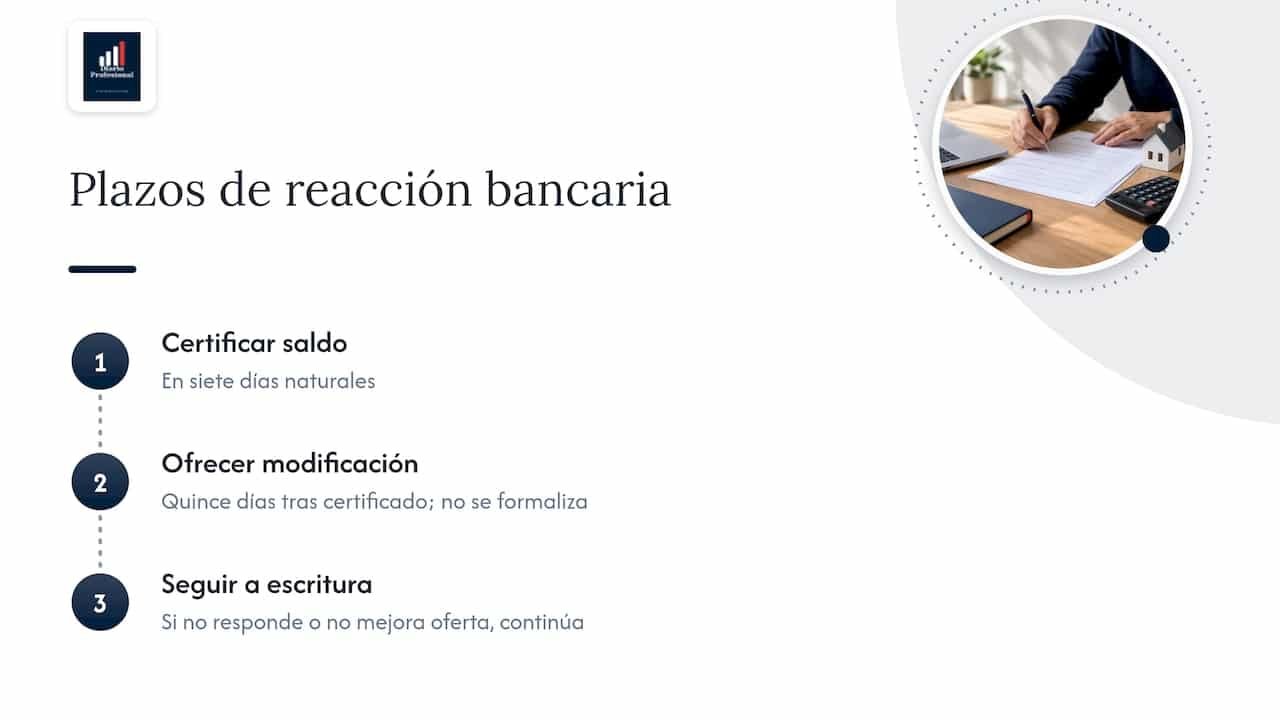
Durante esos quince días, la subrogación no puede formalizarse. Si el banco actual no responde o su propuesta no supera a la de la entidad entrante, el proceso continúa hacia la escritura. Conviene conservar por escrito todas las comunicaciones y fechas, porque el cómputo de plazos es el punto en el que con más frecuencia surgen discrepancias.
Nuestra perspectiva sobre la subrogación hipotecaria
Desde Diario Profesional seguimos la subrogación hipotecaria como lo que es: un punto de cruce entre la regulación financiera, la evolución del mercado y las decisiones cotidianas de propietarios, compradores e inversores. Nuestra línea editorial combina la actualidad legal con guías prácticas, y en este tema eso significa traducir plazos, requisitos y costes en criterios que un lector pueda aplicar a su caso.
Consideramos que la información bien estructurada es la mejor herramienta para negociar con una entidad: quien conoce el plazo de siete días, el de quince y el papel de la FEIN llega a la mesa con ventaja. Por eso cubrimos de forma conjunta la normativa hipotecaria, los gastos de compraventa, el alquiler y las profesiones vinculadas a la vivienda, de modo que cada decisión se tome con el contexto completo.
Diario
Dónde seguir informándose
Diario Profesional publica noticias, análisis y guías sobre el sector inmobiliario, la administración de fincas, la construcción y las instalaciones del hogar. Los lectores que deseen profundizar en la evolución de la vivienda, la regulación del alquiler o los costes de una compra pueden recorrer la sección de sector inmobiliario, donde se agrupan los contenidos de actualidad legal y de mercado.
El análisis comparado entre propiedad y arrendamiento, que a menudo condiciona la decisión de mantener o mejorar una hipoteca, se desarrolla en el artículo sobre si comprar vivienda en España compensa frente a alquilar.
Errores frecuentes al cambiar de banco la hipoteca
La experiencia habitual en estas operaciones permite identificar fallos recurrentes que conviene evitar:
- Decidir solo por el tipo de interés. La TAE y la suma de gastos ofrecen una imagen más fiel que el nominal.
- No pedir la FEIN a todas las entidades. Sin documentos homogéneos, la comparación carece de rigor.
- Ignorar la posibilidad de novar. Si el banco actual responde con una contraoferta competitiva, la novación puede resultar más económica que la subrogación.
- Firmar sin revisar las vinculaciones. Los productos asociados forman parte del precio real.
- Descuidar el horizonte temporal. Una operación rentable a quince años puede no serlo si se vende la vivienda a los tres.
En operaciones de cierta complejidad, como hipotecas con varios titulares o garantías adicionales, resulta recomendable consultar con un notario o con un abogado especializado, dado que la escritura afecta a todos los intervinientes.
Conclusiones
La subrogación de hipoteca es una herramienta legítima y regulada para mejorar las condiciones de un préstamo o para transmitir la deuda a un nuevo titular. En su modalidad de acreedor, permite cambiar de entidad sin consentimiento del banco original, sujeta a unos plazos precisos: siete días para certificar el saldo y quince para una eventual contraoferta. Frente a ella, la novación ofrece una vía más barata y de mayor alcance material cuando el banco actual acepta renegociar.
La decisión correcta resulta de comparar costes totales, no solo tipos de interés, y de calcular el plazo de recuperación de los gastos frente al ahorro mensual. La FEIN, entregada con diez días de antelación, es el documento que hace posible esa comparación con garantías.
Preguntas frecuentes
¿Cuánto tarda una subrogación de hipoteca?
El proceso depende de la agilidad de las entidades y de la documentación aportada. La normativa fija que el banco actual certifique el saldo en siete días naturales y que disponga de otros quince para presentar una contraoferta, plazos durante los cuales no se puede firmar. A ello se suman la tasación, la cita notarial y los diez días de antelación de la FEIN.
¿Puede el banco actual impedir que cambie mi hipoteca de entidad?
No, siempre que el nuevo préstamo se destine a cancelar la deuda y así conste en la escritura pública. Lo que sí puede hacer es ofrecer, dentro de los quince días naturales posteriores a la entrega del certificado, una modificación de condiciones para retener al cliente. Aceptarla o no es decisión del titular.
¿Qué diferencia hay entre novar y subrogar una hipoteca?
La novación modifica las condiciones del préstamo con la misma entidad y se formaliza en escritura pública inscrita en el Registro de la Propiedad. La subrogación de acreedor traslada el préstamo a otro banco y permite cambiar el tipo, el plazo o ambos. Otras modificaciones se pactan después mediante una novación.
¿Qué gastos tiene subrogar una hipoteca?
Las partidas habituales son la tasación, la notaría, el registro, la gestoría y, en su caso, una comisión o compensación al banco anterior, además del AJD, del que está exenta la modificación del tipo o del plazo según la normativa tributaria autonómica. Los gastos suelen ser superiores a los de una novación e inferiores a los de una hipoteca nueva. La FEIN de cada oferta detalla el reparto.
¿Se puede subrogar una hipoteca al comprar una vivienda?
Sí. Es la subrogación de deudor: el comprador asume la posición del vendedor frente al banco, con autorización expresa o tácita de la entidad. La operación se formaliza en escritura y el banco valora la solvencia del nuevo titular antes de aceptarla.
Recomendaciones
- Gastos compraventa vivienda 🏡 impuestos y costes 2026
- Comprar vivienda en España 🏡 ¿compensa frente a alquilar?
- ¿Cuánto pagarás al mes por una hipoteca de 200.000 euros en 2026? Calculamos la cuota real según el tipo de interés 🏡
- El Mercado Hipotecario Se Desploma: Cifras Récord Revelan el Impacto de la Nueva Ley 🏡